 | • レポートコード:PMRREP15268 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、299ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
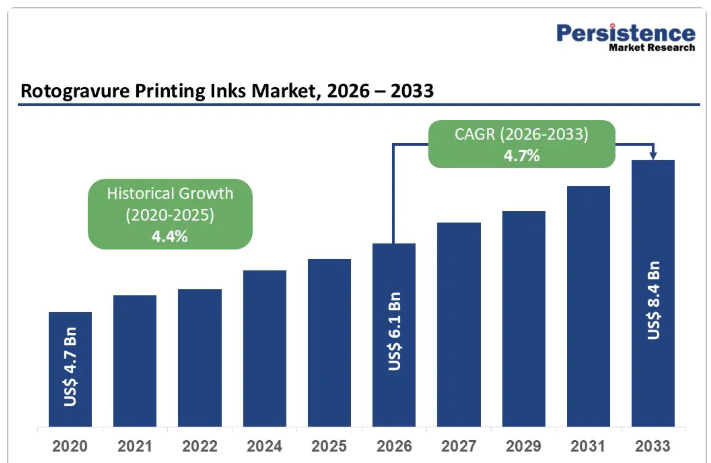
世界のグラビア印刷用インク市場規模は、2026年には61億米ドルに達すると見込まれており、2033年までに84億米ドルに達すると予測されています。
これは、2026年から2033年までの予測期間において、年平均成長率(CAGR)4.7%で成長すると見込まれており、特に包装業界における大量・高品質な印刷用途での確固たる地位が成長の原動力となっています。
需要の主な牽引役となっているのは食品・飲料セクターであり、この分野ではブランドオーナーが、陳列時の訴求力を高め、厳格な包装基準を満たすために、優れた印刷の鮮明さ、色の一貫性、および耐久性を重視しています。
電子商取引(Eコマース)の急速な拡大により、市場での採用がさらに進んでいます。
これは、グラビア印刷用インクがラベルや包装紙の大規模生産に広く使用されており、これら2つがアプリケーション全体の需要において大きな割合を占めているためです。消費財、パーソナルケア製品、家庭用品におけるフレキシブル包装の利用拡大に伴い、大量印刷時のコスト効率の良さや、プラスチックフィルムおよびラミネート材に対する優れた性能から、グラビア印刷が引き続き支持されています。
業界の主なハイライト:
- 主要地域:アジア太平洋地域は、中国、日本、インド、およびASEAN諸国における堅調な製造上の優位性、フレキシブル包装およびFMCG(日用消費財)需要の拡大、ならびにEコマースの急速な成長に牽引され、2026年には市場シェアの47%を占め、主要地域となる見込みです。
- 最も成長が著しい地域:アジア太平洋地域は、新興経済国全体における製造投資の増加や、コスト効率に優れ、大量生産が可能な印刷技術の普及に支えられ、2026年にはグラビア印刷インキ市場において最も成長が著しい地域となる見込みです。
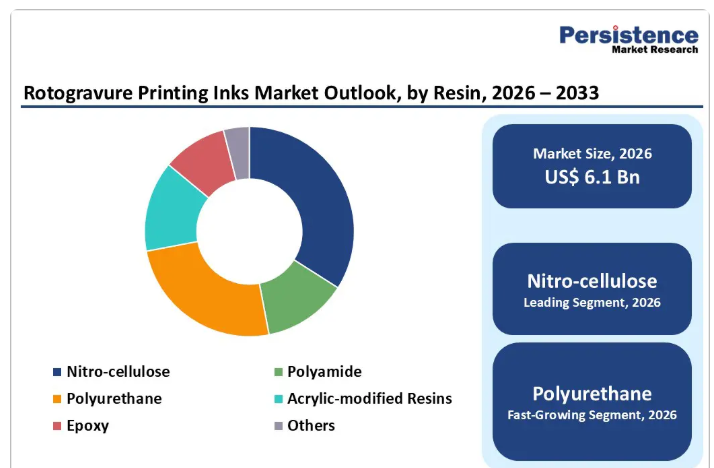
- 主要な樹脂タイプ:ニトロセルロースは、フレキシブル基材に対する優れた接着性と速乾性を背景に、2026年には売上シェアの40%を占め、主要な製品タイプとなる見込みです。
- 主要な用途: フレキシブル包装が主要な用途となり、2026年には売上高シェアの45%以上を占めると予想されます。これは、食品、飲料、およびFMCG(日用消費財)の包装における広範な利用に支えられています。
市場要因 – 成長、障壁、および機会の分析
成長分析 – フレキシブル包装業界からの需要の高まり
フレキシブル包装業界は、高品質で一貫性があり、耐久性に優れた印刷が求められるため、グラビア印刷インキの最大の需要源となっています。特に食品・飲料の包装では、鮮やかな発色、高精細な画像解像度、およびプラスチックフィルム、ホイル、ラミネート材への優れた密着性を実現するために、グラビアインキが広く活用されています。消費者の嗜好が、便利で軽量、かつ常温保存が可能な包装製品へとシフトするにつれ、フレキシブル包装は引き続き硬質包装に取って代わり、大量印刷業務におけるインクの持続的な消費を直接支えています。ブランドオーナーは、店頭での差別化を図るために高級感のあるグラフィックや複雑なデザインをますます多用しており、これによりグラビア印刷への依存度が高まっています。
Eコマースの急速な拡大により、高速かつ長期間の印刷を必要とするパウチ、サシェ、ラッパーなどのフレキシブル包装形式への需要がさらに高まっています。グラビアインキは、長期間にわたる印刷工程を通じて印刷品質を維持しつつ、効率的な大量生産を可能にするため、コンバーターにとって費用対効果の高い選択肢となっています。FMCG(日用消費財)、医薬品、パーソナルケア製品のパッケージング市場の成長は、フレキシブルパッケージングの重要性をさらに高めています。輸送中の製品保護、バリア性、および改ざん防止への注目が高まるにつれ、耐久性に優れた印刷パッケージへの需要が増加しています。長期間の印刷工程を通じて均一な品質を実現するグラビアインキの能力は、大規模なパッケージングコンバーターにとって不可欠なものとなっています。
技術の進歩と持続可能性に関する規制
インク配合における継続的な技術の進歩は、性能、効率、および規制順守の向上を通じて市場の成長を牽引しています。樹脂化学、顔料分散、および乾燥メカニズムにおける革新により、印刷の鮮明度、色の安定性、および基材との適合性が向上しました。これらの改善により、グラビアインクは幅広いフィルムやラミネート素材で効果的に機能すると同時に、印刷業者の生産速度の向上とダウンタイムの削減をサポートしています。インクの転写性の向上と溶剤残留量の低減は、生産の一貫性を高め、廃棄物を最小限に抑えるのに役立ちます。
持続可能性に関する規制により、メーカーは低VOC、トルエンフリー、および水性インクソリューションへの移行を迫られています。規制当局による環境要件はイノベーションを加速させ、インクメーカーに対し、印刷品質を損なうことなく規制に準拠した配合の開発を促しています。包装企業が持続可能性の目標や企業のESG取り組みにますます沿うようになるにつれ、技術的に先進的で環境規制に準拠したグラビア印刷用インクが広く受け入れられるようになっています。また、これらの規制は、よりクリーンな生産技術や環境に配慮したサプライチェーンへの投資も促進しています。
障壁分析 – 厳格な環境規制とVOC規制
従来の溶剤系インクは、環境や健康への影響からますます厳しい監視にさらされており、メーカーは製品の配合変更を余儀なくされています。排出基準への準拠には、多くの場合、研究開発、代替溶剤、排出制御システムへの多額の投資が必要となり、インクメーカーや印刷業者双方の運営コストを増加させる可能性があります。配合変更の取り組みは、インクの性能、乾燥速度、および基材との適合性に影響を与える可能性があり、広範な試験と検証が必要となります。また、規制への準拠により承認までの期間が長引き、製品の発売が遅れ、市場投入までの時間が延びることになります。
こうした規制上の圧力は、資本資源が限られている中小規模の印刷会社にとって特に大きな課題となっています。低VOCインクや水性インクへの移行には、設備の改造や工程の調整が必要となる場合もあり、コスト増につながります。換気設備、溶剤回収システム、廃棄物管理システムへの投資は、生産コスト全体を押し上げます。規制への準拠は、特に法執行が厳格で財政的インセンティブが限られている地域において、導入率を鈍化させ、市場拡大を制限する可能性があります。一部の印刷会社は、設備の近代化を先送りしたり、生産能力を縮小したりしています。
デジタル印刷への移行とコストの障壁
デジタル印刷は、柔軟性、セットアップ時間の短縮、可変データ印刷を可能にするため、パーソナライゼーションや在庫削減を求めるブランドにとって魅力的な選択肢となっています。この移行により、特定のラベルや出版物の分野において、従来のグラビア印刷への需要が徐々に減少しています。短ロットのパッケージ、販促物、カスタマイズされたデザインは、デジタル技術を用いて生産されるケースが増えており、これらの分野におけるグラビアインクの消費を抑制しています。頻繁なデザイン変更や製品ライフサイクルの短縮により、大量生産プロセスよりもデジタル印刷が好まれるようになっています。デジタル印刷の品質は向上し続けており、特にニッチ市場やプレミアム市場において、従来のグラビア印刷用途に対する競争上の脅威として存在感を増しています。
グラビア印刷には、印刷機、彫刻シリンダー、専用インクへの多額の設備投資が必要であり、小規模な加工業者にとっては参入障壁となる可能性があります。このプロセスのコスト高という性質は、価格に敏感な市場での採用を制限し、新規参入者の参入を阻んでいます。セットアップコストが高いため、グラビア印刷は主に大量印刷においてのみ経済的に採算が取れ、小ロット生産の柔軟性が低下しています。メンテナンスコストや熟練労働力の必要性が、運営経費を増加させています。こうした財政的・技術的な障壁が市場浸透を妨げ、特にフレキソ印刷やデジタル印刷システムといった代替印刷技術からの持続的な競争圧力を生み出しています。
機会分析 – 持続可能なインクおよびバイオベースインクの成長
持続可能性への関心の高まりは、持続可能なインクおよびバイオベースインクのソリューション開発を通じて、グラビア印刷インク市場に大きな機会をもたらしています。ブランドオーナーやパッケージ加工業者は、環境への影響を低減するインクを積極的に求めており、再生可能、生分解性、リサイクル可能な配合への需要を牽引しています。バイオベース樹脂や水性システムは、炭素排出量の削減に寄与し、循環型経済の取り組みを支援します。これらのインクは、化石由来の溶剤への依存度を低減し、職場の安全性と環境コンプライアンスの向上につながります。規制面での支援やサステナビリティ認証により、食品、飲料、消費財のパッケージング分野全体で導入が促進されています。サステナビリティが購買基準となるにつれ、環境に優しいインクの戦略的重要性が高まっています。
サステナブルなインクの革新に投資するメーカーは、規制要件や顧客のサステナビリティ目標を満たすことで、競争上の優位性を獲得できます。環境問題に対する消費者の意識が高まり続ける中、環境に優しい包装ソリューションへの需要はさらに加速すると予想されます。この傾向は、規制に準拠した高性能で持続可能な製品を提供するグラビア印刷インクメーカーにとって、長期的な成長の機会を生み出しています。環境に配慮した研究開発に注力する企業は、ブランドの位置づけと顧客ロイヤルティを強化することができます。持続可能なインクの製品ラインナップは、プレミアムな包装分野やブランド契約への参入を可能にします。
ハイブリッドシステムによる技術の融合
ハイブリッド印刷は、グラビア印刷の効率性と、デジタル印刷やフレキソ印刷技術の柔軟性を組み合わせたもので、印刷業者は大量生産とカスタマイズされたデザインの双方に対応できるようになります。インクメーカーは、複数の印刷プラットフォームに対応する汎用性の高い配合を開発しており、その応用可能性を拡大しています。これらのハイブリッドシステムにより、印刷品質や速度を損なうことなく、印刷プロセス間のシームレスな移行が可能になります。インクの適応性が向上したことで、異なる技術間でも一貫した色再現が実現します。また、この融合により、単一の印刷方法への依存度が低下し、コンバーターの業務上の柔軟性が向上します。
この融合により、パッケージコンバーターは生産コストを最適化し、材料の無駄を削減し、変化する市場の需要に迅速に対応できるようになります。パッケージデザインがより複雑になり、ブランドの差別化が激化する中、ハイブリッド対応のグラビア印刷用インクは、生産効率を維持しつつイノベーションを支援します。また、ハイブリッドシステムにより、セットアップ時間の短縮や印刷ジョブ間のダウンタイムの削減が可能になります。これにより、印刷業者の設備稼働率と収益性が全体的に向上します。ハイブリッド対応は、廃棄物やエネルギー消費を最小限に抑えることで、持続可能な生産を支えます。
カテゴリー別分析
樹脂タイプ別の分析
ニトロセルロースは、大量生産のフレキシブル包装用途においてその有効性が実証されていることから、2026年までに売上高の約40%を占め、グラビア印刷インキ市場を牽引すると予測されています。その市場での優位性は、食品・飲料包装で一般的に使用されるプラスチックフィルム、ホイル、ラミネート基材に対する優れた密着性に起因しています。ニトロセルロースインクは、乾燥時間が短く、発色が鮮やかで、安定した印刷品質を実現するため、効率が重要な大量印刷作業に最適です。これらの特性により、コンバーターは欠陥やダウンタイムを最小限に抑えつつ、高い生産速度を維持することができます。例えば、食品包装材では、ブランドイメージや規制基準を満たすために鮮明なグラフィックと確実なインク転写が不可欠であり、ニトロセルロースインクが広く使用されています。
一方、ポリウレタンインクは、ラベル、装飾用フィルム、高級包装材における耐久性が高く高性能なインクへの需要増加に後押しされ、2026年までに最も急速に成長するセグメントになると予想されています。優れた耐摩耗性、化学的安定性、柔軟性を備えたポリウレタン系インクは、取り扱い、摩擦、環境ストレスにさらされる用途に特に適しています。複雑な基材上でも良好な性能を発揮するこの特性により、付加価値の高いパッケージ形態での採用が拡大しています。その一例として、ラベルやグラフィックが輸送や繰り返しの取り扱いに耐え、劣化することなく維持される必要があるEC(電子商取引)向けパッケージでの使用が増加しています。
用途に関する洞察
フレキシブル包装は、食品、飲料、パーソナルケア、家庭用品など幅広い分野で利用されていることから、2026年までに売上高シェアの約45%を占め、市場を牽引すると予想されています。グラビア印刷用インクは、優れた色の一貫性、高精細な画像解像度、およびフィルムやラミネート材への強力な密着性を備えているため、フレキシブル包装に特に適しています。これらの特性は、競争の激しい小売市場において、ブランドの認知度と店頭での訴求力を高めるために不可欠です。例えば、食品包装において、パウチやラップなどのフレキシブルな形態の包装には、ブランディングの一貫性を維持し、表示基準を満たすために、耐久性があり高品質な印刷が求められます。また、グラビア印刷の拡張性により、大量の包装をコスト効率よく生産できるため、この分野におけるその優位性がさらに強まっています。
ラベルやラッパーは、カスタマイズやブランディングの差別化、eコマースに適した包装への需要の高まりを背景に、最も急速に成長する用途になると予想されています。この分野では、高品質な印刷ラベルを通じた視覚的な魅力、製品のトレーサビリティ、および消費者とのエンゲージメントへの注目が高まっていることが追い風となっています。例えば、消費財の包装において、ラベルやラッピングはブランドの認知度向上や製品情報の提供に不可欠です。印刷技術の進歩により、より精巧なデザインや一貫した再現が可能となり、その普及が促進されています。グラビア印刷用インクは、多種多様な基材に対応しつつ、長期間の生産工程を通じて印刷の鮮明さを維持できるため、ラベルやラッピングに好んで使用されています。
地域別インサイト
北米のグラビア印刷用インク市場の動向
北米は、成熟した包装産業に牽引され、主要市場となることが予想されます。特に米国とカナダでは、フレキシブル包装が依然としてインクの主要な消費分野となっています。同地域では、厳しい環境規制に対応し、溶剤系システムからの排出量を削減するため、環境に優しく、低VOC、水性インク技術への注目が高まっており、これによりコンバーター各社は、より持続可能な印刷ソリューションの導入を進めています。例えば、サン・ケミカル社は、規制に準拠した包装用インクへの需要の高まりに対応し、規制主導の市場において競争優位性を維持するため、持続可能で高品質なインクの製品ラインナップを拡充しています。
持続可能性への潮流と技術革新が同地域の市場を形作っており、コンバーター各社は、効率の向上、ダウンタイムの最小化、そして従来のグラビア印刷生産と並行して小ロット生産に対応するため、ハイブリッドやデジタル統合といった先進的な印刷手法を取り入れています。耐紫外線性や化学的安定性といった特殊な特性を持つ機能性インクは、工業用および高級包装用途において人気が高まっています。北米で進行中の規制枠組みは調達戦略に影響を与えており、メーカーは性能基準と環境ガイドラインの両方を満たすインク配合の開発を促進されています。
欧州のグラビア印刷インク市場の動向
欧州は、持続可能性に関する義務や、低VOC、水性、環境に優しいインク配合への規制上の重点が置かれていることから、重要な市場となる見込みです。コンバーター各社は、厳しい排出規制を満たし、環境への影響を低減するため、従来の溶剤系システムからの移行を進めています。この傾向は、厳格な安全性基準や移行限界値の遵守が不可欠な、フレキシブル包装や食品接触用途において特に顕著です。また、同地域の成熟した包装業界では、食品、化粧品、高級品に広く使用されるプレミアムブランディングや多層フィルムに対応するため、高精細な印刷品質と優れた基材適合性が求められています。
主要企業間のイノベーションと連携が市場動向を牽引しており、各社は欧州の需要に合わせた専門的なインクソリューションを相次いで発売しています。例えば、ドイツに拠点を置くSiegwerk Druckfarben AG & Co. KGaAは、高性能なグラビアおよびフレキソ包装用途向けに設計された次世代のニトロセルロースおよび低VOCインクシリーズを開発し、持続可能性に配慮したグラビア印刷技術におけるリーダーシップを強化しています。サステナビリティに加え、化粧品およびパーソナルケア分野におけるプレミアムパッケージの人気の高まりにより、鮮やかな発色、付着性の向上、そして耐紫外線性やバリア性能などの多機能性を備えた特殊インクへの需要が生まれています。
アジア太平洋地域のグラビア印刷インク市場の動向
アジア太平洋地域は、2026年までに市場シェアの47%を占め、最大かつ最も急成長する市場になると予想されています。この成長は、中国、インド、日本、ASEAN諸国をはじめとする主要経済圏における急速な工業化と包装セクターの拡大によって牽引されています。食品、飲料、パーソナルケア、医薬品においてフレキシブル包装が主流となるにつれ、同地域におけるグラビア印刷用インクの需要は引き続き堅調であり、特に鮮やかな発色と多層フィルムやラミネート材への優れた密着性が求められる大量印刷においてその傾向が顕著です。現地のコンバーター各社は、コスト効率に優れた原材料と統合されたサプライチェーンの恩恵を受けており、品質を維持しつつ生産コストを削減できるため、多国籍ブランドにとって現地調達を行うことが魅力的となっています。
技術革新と規制の影響により、アジア太平洋市場では明確なトレンドが生まれています。持続可能性に関する要件の変化に対応し、環境への影響を最小限に抑えるため、低VOC、水性、およびハイブリッドインクの配合を開発するコンバーターやインクメーカーが増加しています。現地企業は、印刷性能を向上させ、従来の包装形態と新興の包装形態の両方において用途の幅を広げるため、研究開発(R&D)能力の強化に取り組んでいます。例えば、東洋インキSCホールディングス株式会社は、アジアの包装市場の需要に特に合わせて設計された先進的なグラビア印刷用インクを導入しました。これは、顔料の安定性の向上と基材への密着性の強化に重点を置き、高級ラベルやフレキシブルフィルム用途をサポートするものです。
競争環境
世界のグラビア印刷インキ市場は、製品革新、サステナビリティ、および地理的展開において競合する数多くの地域企業や多国籍企業の存在により、適度に細分化された構造を示しています。大手化学メーカーやインキメーカーは、フレキシブル包装、出版、および特殊用途に対応する幅広い製品ポートフォリオを通じて強固な地位を維持しており、環境規制への準拠や性能向上にますます注力しています。
DIC株式会社、フリント・グループ、サン・ケミカル、ジークヴェルク・ドルックファルベンAG&Co. KGaA、東洋インキSCホールディングス株式会社といった主要企業が市場を牽引しており、競争環境においては、規模の大きさと地域に根差した顧客サービス、地域動向への迅速な対応とのバランスが取られています。これらの企業は、継続的な研究開発投資、戦略的提携、および持続可能で高性能な製品ラインの拡充を通じて競争を行い、市場での差別化を図っています。
業界の主な動向:
- 2026年1月、サン・ケミカル社は、サプライチェーンの変動、コスト上昇、および持続可能性に関する課題に対処するため、フレキシブル包装向けのNC代替インクの新製品群を発売しました。これらのNCフリーインクは完全にリサイクル可能であり、RecyClassおよびCEFLEXのガイドラインに準拠しており、リサイクル性の向上と高品質なリサイクル材の生産を支援します。グラビア印刷およびフレキソ印刷に適したこの製品群には、インク、コーティング剤、プライマー、接着剤が統合システムとして含まれています。
- 2025年11月、ジークヴェルク社は、PEおよびPPフレキシブルパッケージ向けとして初のNCフリー表面インクシステムを発表し、ポリオレフィン系パッケージのリサイクル性を向上させました。グラビア印刷およびフレキソ印刷向けに設計されたこれらのインクは、RecyClassおよびCEFLEXのガイドラインに準拠しており、高品質なリサイクル材を提供します。独自のポリウレタンバインダーを使用して製造されたこれらのインクは、強力な接着性、速乾性、耐熱性、そして優れた耐摩擦性および耐シール性を備えており、追加のワニスの使用を不要にします。
グラビア印刷用インク市場で取り上げられている企業
- artience Co., Ltd.
- Changzhou Tiansheng New Materials
- DIC Corporation
- Flint Group
- FUJIFILM Holdings Corporation
- hubergroup Deutschland GmbH
- Kao Corporation
- Nazdar Ink Technologies
- Polymeric Group
- Sakata INX Corporation
- Siegwerk Druckfarben AG & Co. KGaA
- SÜDPACK
- Sun Chemical
- Superior Printing Inks Co.
市場セグメンテーション
製品タイプ別
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
用途別
- フレキシブル包装
- ラベルおよび包装紙
- 出版物印刷
- ギフト用包装紙および装飾用フィルム
- 装飾用ラミネートおよび壁紙
地域別
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- 南アジア・オセアニア
- エグゼクティブ・サマリー
- 2026年および2033年の世界のグラビア印刷インク市場の概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 将来の市場予測
- 専門クリニック市場のインサイト
- 業界の動向および主要な市場イベント
- PMRの分析と提言
- 市場の概要
- 市場の範囲と定義
- 市場の動向
- 推進要因
- 制約要因
- 機会
- 主要なトレンド
- マクロ経済的要因
- 世界のセクター別見通し
- 世界のGDP成長見通し
- COVID-19の影響分析
- 予測要因 – 関連性と影響
- 付加価値のある洞察
- 治療法の採用状況分析
- 規制環境
- バリューチェーン分析
- 主要な取引および合併
- PESTLE分析
- ポーターの5つの力分析
- 世界のグラビア印刷インク市場の見通し:
- 主なハイライト
- 市場規模(10億米ドル)および前年比成長率
- 絶対的な市場機会額
- 市場規模(10億米ドル)の分析および予測
- 過去の市場規模(10億米ドル)の分析、2020年~2025年
- 市場規模(10億米ドル)の分析および予測、2025年~2033年
- 世界のグラビア印刷インク市場の見通し:樹脂タイプ別
- はじめに/主な調査結果
- 過去市場規模(10億米ドル)の分析、樹脂タイプ別、2020年~2025年
- 市場規模(10億米ドル)の分析および予測:樹脂タイプ別、2026年~2033年
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 市場魅力度分析:樹脂タイプ別
- 世界のグラビア印刷用インク市場の見通し:用途別
- はじめに/主な調査結果
- 過去市場規模(10億米ドル)の分析:用途別、2020年~2025年
- 市場規模(10億米ドル)の分析および予測:用途別、2026年~2033年
- フレキシブル包装
- ラベルおよび包装紙
- 出版印刷
- ギフト用包装紙および装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- 市場魅力度分析:用途別
- 主なハイライト
- 世界のグラビア印刷インキ市場の見通し:地域別
- 主なハイライト
- 過去市場規模(10億米ドル)の分析(地域別、2020年~2025年)
- 市場規模(10億米ドル)の分析および予測(地域別、2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米のグラビア印刷用インク市場の見通し:
- 主なハイライト
- 市場規模(10億米ドル)の分析(市場別、2020年~2025年)
- 国別
- 樹脂タイプ別
- 用途別
- 市場規模(10億米ドル)の分析および予測(国別、2026年~2033年)
- 米国
- カナダ
- 市場規模(10億米ドル)の分析および予測(樹脂種別、2026年~2033年)
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 市場規模(10億米ドル)の分析および予測(用途別、2026年~2033年)
- フレキシブル包装
- ラベルおよび包装材
- 出版印刷
- ギフト用包装紙および装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- 欧州のグラビア印刷用インク市場の見通し:
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 樹脂種別
- 用途別
- 市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- トルコ
- その他の欧州諸国
- 市場規模(10億米ドル)の分析および予測、樹脂種別、2026年~2033年
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 用途別市場規模(10億米ドル)の分析および予測、2026年~2033年
- フレキシブル包装
- ラベルおよび包装紙
- 出版物印刷
- ギフトラッピングおよび装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- 東アジアのグラビア印刷インキ市場の見通し:
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 樹脂種別
- 用途別
- 国別市場規模(10億米ドル)の分析および予測、2026年~2033年
- 中国
- 日本
- 韓国
- 市場規模(10億米ドル)の分析および予測(樹脂種別、2026年~2033年)
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 市場規模(10億米ドル)の分析および予測(用途別、2026年~2033年)
- フレキシブル包装
- ラベルおよび包装材
- 出版印刷
- ギフト用包装紙および装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- 南アジア・オセアニアのグラビア印刷インキ市場の見通し:
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 樹脂タイプ別
- 用途別
- 市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- インド
- 東南アジア
- オーストラリア・ニュージーランド
- その他の南アジアおよびオセアニア
- 市場規模(10億米ドル)の分析および予測、樹脂タイプ別、2026年~2033年
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 用途別市場規模(10億米ドル)の分析および予測、2026年~2033年
- フレキシブル包装
- ラベルおよび包装紙
- 出版印刷
- ギフト用包装紙および装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- ラテンアメリカにおけるグラビア印刷用インク市場の展望:
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 樹脂種別
- 用途別
- 国別市場規模(10億米ドル)の分析および予測、2026年~2033年
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- 市場規模(10億米ドル)の分析および予測:樹脂種別、2026年~2033年
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 市場規模(10億米ドル)の分析および予測:用途別、2026年~2033年
- フレキシブル包装
- ラベルおよび包装紙
- 出版印刷
- ギフトラッピングおよび装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- 中東・アフリカのグラビア印刷インキ市場の見通し:
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 樹脂タイプ別
- 用途別
- 市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- GCC諸国
- エジプト
- 南アフリカ
- 北アフリカ
- 中東・アフリカのその他の地域
- 市場規模(10億米ドル)の分析および予測、樹脂タイプ別、2026年~2033年
- ポリアミド
- ポリウレタン
- ニトロセルロース
- アクリル変性樹脂
- エポキシ
- その他
- 用途別市場規模(10億米ドル)の分析および予測、2026年~2033年
- フレキシブル包装
- ラベルおよび包装紙
- 出版物印刷
- ギフトラッピングおよび装飾用フィルム
- 装飾用ラミネートおよび壁紙
- その他
- 競争環境
- 市場シェア分析(2025年)
- 市場構造
- 市場別競争激化度マッピング
- 競争ダッシュボード
- 企業プロフィール(詳細 – 概要、財務状況、戦略、最近の動向)
- Artience Co., Ltd.
- 概要
- セグメントおよび処理タイプ
- 主要財務指標
- 市場動向
- 市場戦略
- 常州天盛新材料
- DIC株式会社
- フリント・グループ
- 富士フイルムホールディングス株式会社
- フーバーグループ・ドイツGmbH
- 花王株式会社
- ナズダー・インク・テクノロジーズ
- ポリマー・グループ
- サカタINX株式会社
- ジークヴェルク・ドルックファルベンAG & Co. KGaA
- SÜDPACK
- サン・ケミカル
- スーペリア・プリンティング・インクス社
- Artience Co., Ltd.
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語
• 日本語訳:グラビア印刷用インキのグローバル市場2025-2032:ポリアミド、ポリウレタン、ニトロセルロース
• レポートコード:PMRREP15268 ▷ お問い合わせ(見積依頼・ご注文・質問)