 | • レポートコード:PMRREP33665 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、200ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
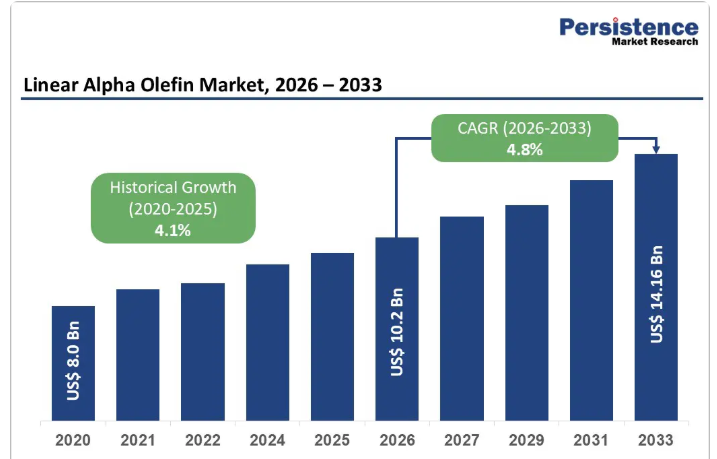
世界の直鎖α-オレフィン市場規模は、2026年には102億米ドルと推定されており、2033年までに142億米ドルに達すると予測されています。2026年から2033年までの期間において、年平均成長率(CAGR)4.8%で成長すると見込まれています。
この市場は、包装用途における直鎖低密度ポリエチレン(LLDPE)の需要増加に加え、自動車分野におけるポリアルファオレフィン(PAO)をベースとした合成潤滑油の消費拡大に牽引され、著しい成長を遂げています。
さらに、特に北米や欧州などの先進国において、厳格な環境規制が、直鎖アルファオレフィン由来の生分解性界面活性剤や洗剤への需要を後押ししています。
さらに、高性能合成潤滑油の合成におけるポリアルファオレフィン(PAO)の消費量の増加が、市場拡大の触媒として機能しています。この上昇傾向は、新興国における力強い工業化に支えられており、これらの国々では、インフラ開発や製造活動に高品質な化学中間体が不可欠となっています。
市場の主な特徴
- 主要地域: 北米は、豊富なシェールガス由来のエチレンを活用する世界トップクラスのガルフコーストのインフラを背景に、41%の市場シェアを占め、世界の直鎖α-オレフィン市場を牽引しています。
- 最も急成長している地域: アジア太平洋地域は、中国における大規模なポリエチレン生産能力の増強、インドでの需要の伸び、および統合型石油化学インフラの開発に牽引され、年平均成長率(CAGR)約6.8%で最も急速に拡大している市場となっています。
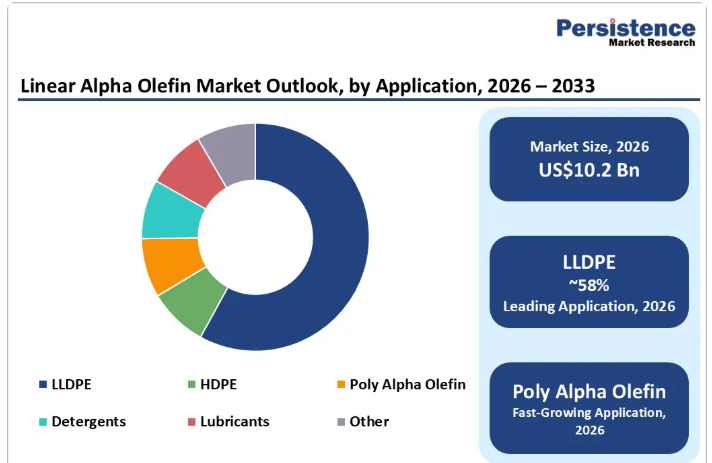
- 主要セグメント: LLDPEは、リニア・アルファ・オレフィンの最大の用途セグメントであり、フレキシブル包装、農業用フィルム、特殊コーティング用途などでの広範な利用により、市場全体の約58%のシェアを占めています。
- 最も急成長しているセグメント: 1-ヘキセンは、LLDPE生産における主要な共重合体としての広範な利用や、合成潤滑油および特殊化学品への応用を背景に、急速に市場を拡大しています。
- 主要な市場機会: バイオ由来の直鎖α-オレフィンおよび持続可能な生産技術の開発は、環境規制、循環型経済の要件、消費者の嗜好に対応しつつ、環境意識の高い市場セグメントにおいてプレミアムなポジショニングと差別化を可能にすることで、大きな成長の可能性を秘めています。
市場の動向
市場の成長要因
包装用途における直鎖低密度ポリエチレンの需要拡大
包装業界における直鎖低密度ポリエチレン(LLDPE)および高密度ポリエチレン(HDPE)の需要急増は、直鎖アルファオレフィン市場の主要な成長要因となっています。リニア・アルファ・オレフィンは、LLDPEの製造において重要な共重合体として機能しており、LLDPEは従来の低密度ポリエチレンと比較して、優れた柔軟性、耐衝撃性、および耐穿刺性を備えています。1-ヘキセンおよび1-オクテンは、引裂き抵抗、引張強度、柔軟性といったポリエチレンの機械的特性を向上させるために使用される重要な共重合体です。
世界の包装業界が、食品および工業用包装向けに軽量かつ耐久性の高い素材へと移行するにつれ、これらの高性能ポリマーの消費は加速しています。米国化学工業協会(ACC)のデータによると、ポリエチレン樹脂の生産量は前年比で着実な伸びを見せており、これはアルファオレフィンの消費増加と直接的に相関しています。軽量でコスト効率の高い包装ソリューションへの移行により、包装バリューチェーン全体におけるリニア・アルファ・オレフィンの消費はさらに加速しています。
合成潤滑油およびポリアルファオレフィン系製品への需要の高まり
自動車および産業機械の各セクターでは、厳しい排出ガス規制を満たし、燃費効率を向上させるため、合成潤滑油の採用がますます進んでおり、これがポリアルファオレフィン(PAO)の需要を牽引しています。自動車業界における高性能エンジンへの移行、特に高度な潤滑油配合を必要とする電気自動車の普及拡大は、長鎖直鎖α-オレフィンに由来するPAOベースストックの需要を大幅に押し上げています。直鎖α-オレフィン、特に1-デセンおよび1-ドデセンは、PAOを製造するための不可欠な構成要素です。
米国自動車技術者協会(SAE)は、摩擦を低減しエンジンの寿命を延ばす低粘度エンジンオイルへの大きなシフトを指摘しています。コンプレッサーオイル、タービンオイル、作動油などの産業用途も同様に堅調な市場成長に寄与しており、先進国および新興国において産業用合成潤滑油の消費量は拡大しています。これらの合成基油は、鉱物油と比較して、優れた熱安定性、粘度指数、および極限温度下での性能を発揮します。
市場の制約要因
原材料価格の変動とサプライチェーンの混乱
直鎖α-オレフィン市場は、原油価格やエチレン価格の変動による重大な課題に直面しており、これらは市場参加者の生産コストや利益率に直接的な影響を及ぼしています。オリゴマー化に基づく直鎖α-オレフィン生産の主要な原料であるエチレンは、世界の原油市場の動向、地域ごとのナフサとエタンの原料コスト格差、および地政学的出来事や生産事故による供給の混乱の影響を受けて、価格の変動が見られます。最近のエネルギー市場および石油化学原料コストの変動は、市場に不確実性をもたらしており、短期間で原油価格が20~30%変動する事例も確認されています。
地政学的緊張やサプライチェーンの混乱は、しばしば原料コストの急騰を招き、製造業者の利益率を圧迫する可能性があります。例えば、米国エネルギー情報局(EIA)のデータは、石油化学原料価格の過去の変動を示しており、生産者にとって長期的な価格戦略における不確実性を生み出しています。この変動性により、企業は製品価格を継続的に調整せざるを得なくなり、コストに敏感な下流産業からの需要を鈍化させる恐れがあります。
厳格な環境規制と排出基準の遵守要件
環境の持続可能性と排出削減に対する世界的な関心の高まりにより、リニア・アルファ・オレフィン生産施設には厳格な規制要件が課されています。REACH枠組みの下にある欧州化学物質庁(ECHA)などの規制機関は、化学物質の登録および安全性評価に関して厳格なガイドラインを定めています。リニア・アルファ・オレフィン自体は中間体ですが、その主な最終用途が使い捨てプラスチックであることから、厳しい監視の対象となっています。
これらの規制への準拠には、高度な触媒システム、プロセスの改良、排出ガス制御技術への多額の設備投資が必要となり、これにより製造業者の操業コストが大幅に増加しています。また、使い捨てプラスチックを制限し、より高いリサイクル基準を義務付ける環境規制も、特に先進国において、特定の包装用途の成長を鈍化させています。
市場の機会
バイオベースおよび持続可能な直鎖α-オレフィン生産の拡大
バイオベースの直鎖α-オレフィンの開発は、規制上のインセンティブや、持続可能な化学製品に対する消費者の需要に後押しされ、大きな成長機会をもたらしています。シェルやBASFをはじめとする大手化学メーカーや、新興のバイオテクノロジー企業は、バイオエタノールや藻類由来のエチレンなどの再生可能原料を活用した代替生産経路に投資を行っています。バイオベースの直鎖α-オレフィンは、石油由来の代替品と比較して、カーボンフットプリントを大幅に低減し、環境への影響を軽減します。
研究者や企業は、化石燃料ではなく、植物油やバイオマスなどの再生可能原料からアルファオレフィンを製造する方法を模索しています。この転換は、持続可能なポリマー改質剤が注目を集めている、拡大する機能化ポリオレフィン市場の動向と合致しています。バイオベースの生産技術において足場を築くことで、企業は「グリーンプレミアム」を課し、環境意識の高い消費者層に対応することが可能となり、化石燃料価格の変動から製品ポートフォリオを効果的に将来に備えることができます。
高度なポリマー用途および高性能特殊化学品の成長
自動車部品向けの機能化ポリオレフィン、高度な包装材料、高性能エラストマーなど、特殊ポリマー市場における新たな用途の出現が、直鎖α-オレフィンに大きな成長の見通しをもたらしています。自動車業界では、燃費の向上と排出ガスの削減を目的とした軽量素材への移行が進んでおり、特定の直鎖α-オレフィンコモノマーを配合したカスタマイズされたポリエチレングレードへの需要が高まっています。
さらに、ISO 13485規格への準拠が求められる医療機器包装における先進的な用途や、保護を目的とした特殊バリアフィルムは、年率6.8%のペースで拡大していると推定されています。航空宇宙および産業分野における精密工学や高温潤滑剤の配合に向けた特殊ポリアルファオレフィンの開発は、大きな価値の潜在力を秘めた新興セグメントとなっています。用途に特化した製品革新を優先し、包括的な技術サポートを提供する市場参加者は、これらのニッチ分野における大幅な成長機会を最大限に活用できる好位置にあります。
カテゴリー別の洞察
製品タイプ別分析
1-ヘキセンセグメントは、製品タイプ別市場において引き続き支配的なカテゴリーであり続け、市場シェアの約28%を占めると予想されます。この主導的地位は、主にLLDPEおよびHDPEの製造におけるコモノマーとしての広範な使用に起因しています。エチレンの三量体化およびオリゴマー化プロセスを通じて製造される1-ヘキセンは、その最適な分子構造により、競争力のあるコスト水準で優れたフィルム特性を確保できることから、LLDPEに好まれるコモノマーとして広く認識されています。
その優れたシール性と衝撃強度により、1-ヘキセンは高級包装フィルムに最適な素材となっています。業界レポートによると、シェブロン・フィリップス・ケミカルやシェル・ケミカルズといった主要企業による最近の生産能力拡大は、1-ヘキセンおよび1-オクテン技術に重点が置かれており、このセグメントの力強い成長軌道をさらに強固なものにしています。
用途別分析
LLDPEは、リニア・アルファ・オレフィンの最大の用途セグメントであり、フレキシブル包装、農業用フィルム、特殊コーティング用途などでの広範な利用により、市場シェア全体の約58%を占めています。LLDPEの需要が持続的に伸びている背景には、Eコマースの拡大、包装食品の消費増加、そして世界中の消費財産業における柔軟なプラスチック包装の採用拡大があります。リニア・アルファ・オレフィンの配合に由来する高い引張強度と耐穿刺性により、この素材は食品包装業界や建設業界において不可欠なものとなっています。
合成潤滑油におけるポリアルファオレフィン(PAO)の用途は、自動車業界の要件や産業用機器のメンテナンス基準に支えられ、第2位の規模を占めています。また、界面活性剤の合成や生分解性洗剤用アルコールの製造に、洗剤用リニア・アルファ・オレフィンを利用する用途もあり、生分解性洗浄製品に対する規制の重視が成長の原動力となっています。
地域別インサイト
北米の直鎖α-オレフィン市場の動向
北米は引き続き、直鎖α-オレフィン生産における世界的な主要拠点としての役割を果たしており、米国メキシコ湾岸地域は、統合された石油化学インフラとコスト効率に優れたエチレン原料の供給が確保されていることから、主要な製造拠点として台頭しています。シェブロン・フィリップス・ケミカル・カンパニーLLC、シェル・ケミカルズ、エクソンモービル・ケミカル・カンパニーをはじめとする主要生産企業は、テキサス州およびルイジアナ州で大規模な施設を運営しており、シェールガス由来のエタンを活用することで競争上の優位性を確保しています。
同地域は、包装用途における堅調な国内需要に加え、アジア太平洋地域や欧州への大規模な輸出の流れからも恩恵を受けています。最近の動向としては、シェブロン・フィリップス・ケミカル社がテキサス州オールド・オーシャンで世界最大規模のヘキセン専用プラントを完成させたこと(2023年)、およびエクソンモービル社がベイタウンでポリアルファオレフィンの生産能力を拡大したことが挙げられます。市場成長率は年率4.2%と予測されており、持続可能性を重視した投資、規制順守、技術の進歩によって支えられています。
欧州のリニア・アルファ・オレフィン市場の動向
欧州のリニア・アルファ・オレフィン市場は、成熟した需要パターンと、持続可能かつバイオベースの生産方法を促進する厳格な環境規制によって特徴づけられています。主要な消費国には、ドイツ、フランス、イタリア、英国が含まれ、これらを確立されたポリエチレン加工業者や自動車用潤滑油メーカーが支えています。REACH規制への準拠、洗剤のエコラベル認証、排出削減の義務化基準といった規制の枠組みが、持続可能な技術やバイオベースの原料への投資を後押ししています。
洗浄剤や化粧品用途における生分解性界面活性剤への需要は引き続き拡大しており、洗剤用アルファオレフィンは汎用グレードに比べて高値で取引されています。年間成長率は3.8%と予測されていますが、LLDPEの消費が成熟していることや人口動態の傾向により、市場の拡大には制約が生じています。とはいえ、特にベネルクス諸国や中央ヨーロッパの産業拠点においては、特殊用途、持続可能性に焦点を当てた製品開発、および機能化ポリオレフィンとの統合といった分野にビジネスチャンスが存在します。
アジア太平洋地域の直鎖α-オレフィン市場の動向
アジア太平洋地域は、急速な工業化、包装セクターの拡大、および中国、インド、東南アジア全域におけるポリエチレン生産能力の大幅な増強に牽引され、直鎖α-オレフィン市場において最も急速に成長する地域市場になると予測されています。中国では2025年から2026年にかけて、年間約1,150万トンの新規ポリエチレン生産能力が稼働を開始する予定であり、これによりコモノマー用途におけるアルファオレフィンの需要が大幅に増加すると見込まれます。国内の生産者は、自給率を高めるため、輸入代替戦略を推進しています。
インドの石油化学産業の成長は、PCPIRなどの政府主導の取り組みや、リライアンス・インダストリーズ・リミテッドおよびインディアン・オイル・コーポレーション・リミテッドによる大規模な投資に支えられ、LLDPEの生産および下流のオレフィン需要をさらに加速させています。同地域の年平均成長率6.2%は、消費財の消費拡大、電子商取引の拡大、自動車産業の発展に支えられ、世界平均を上回っています。一方、日本と韓国は、先端ポリマーや合成潤滑油を重視する技術主導型の市場を維持しています。
競争環境
世界の直鎖α-オレフィン市場は適度な統合が進んでおり、エチレン生産能力、高度なオリゴマー化技術、そして確立された下流部門との連携関係を有する統合型石油化学企業に、大きなシェアが集中しています。エクソンモービル・ケミカル・カンパニー、シェブロン・フィリップス・ケミカル・カンパニーLLC、シェル・ケミカルズ、SABICなどの主要企業は、技術的リーダーシップと統合プラットフォームを活用し、世界の生産能力の42~45%近くを占めています。
INEOS Oligomers、Sasol Limited、Evonik Industries AG といった中堅の競合企業は、専門技術と地域ごとの最適化戦略を通じて強固な地位を維持しています。競合上の差別化は、収率と製品品質を向上させるための選択的オリゴマー化プロセス、持続可能かつバイオベースの生産経路、そして下流用途に対する強固な技術サポートにますます重点が置かれています。最近の傾向としては、デジタルによるプロセス最適化、AIを活用したプラント制御システム、そして循環型経済の取り組みやポリマーリサイクル技術を推進する戦略的パートナーシップが注目されています。
主な市場動向
- 2025年2月:Chevron Phillips Chemicalは、世界的な持続可能性の目標に沿って、藻類由来のエチレンを用いたバイオベースのアルファオレフィンを開発するための提携を発表しました。
- 2023年8月:シェブロン・フィリップス・ケミカル・カンパニーLLCは、テキサス州オールド・オーシャンにおいて、世界最大規模の専用1-ヘキセン生産ユニットの建設を完了し、2023年9月に操業開始を予定しています。これにより、北米および輸出市場向けのLLDPEコモノマー供給能力が大幅に拡大することになります。
リニア・アルファオレフィン市場の主要企業
シェル・ケミカルズ(英国)は、特にルイジアナ州ガイスマーに大規模な統合生産拠点を擁するグローバルリーダーです。同社は、独自の「シェル・ハイアー・オレフィン・プロセス(SHOP)」を活用して幅広いアルファオレフィンを生産しており、北米の需要に応えるため、生産能力を積極的に拡大しています。
シェブロン・フィリップス・ケミカル・カンパニーLLC(米国)は、特に独自のオンパーパス技術による1-ヘキセンの生産において、圧倒的な地位を占めています。同社は世界のポリエチレン産業にとって不可欠なサプライヤーとしての役割を果たしており、米国メキシコ湾岸の施設から強力な輸出ネットワークを維持しています。
サソル社(Sasol Ltd.)(南アフリカ)は、アルファオレフィンを生成する独自の石炭液化技術で知られる主要企業です。サソル社はコモノマー市場で強力な存在感を示しており、1-オクテンおよび1-ヘクセンの生産に重点を置き、北米への大規模な投資を通じて事業の国際化に成功しています。
リニア・アルファオレフィン市場で取り上げられている企業
- ExxonMobil Chemical Company
- Chevron Phillips Chemical Company LLC
- SABIC
- INEOS Group
- Shell Chemicals
- Sasol Ltd.
- Evonik Industries AG
- Dow Chemical Company
- Linde Plc
- Qatar Chemical Company Ltd.
- Reliance Industries Ltd.
- Indian Oil Corporation Ltd.
市場のセグメンテーション
製品タイプ別
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
用途別
- LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東およびアフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界の直鎖α-オレフィン市場概況
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の洗剤産業の概要
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の直鎖α-オレフィン市場の見通し:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界の直鎖α-オレフィン市場の見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別の過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別の現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- 市場魅力度分析:製品タイプ
- 世界の直鎖α-オレフィン市場見通し:用途
- 概要/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 用途別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
- 市場魅力度分析:用途
- 世界の直鎖α-オレフィン市場の見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 地域別現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米の直鎖α-オレフィン市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 2026年~2033年の北米市場規模(10億米ドル)および販売量(トン)の予測(国別)
- 米国
- カナダ
- 2026年~2033年の北米市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別)
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- 用途別北米市場規模(10億米ドル)および出荷量(トン)の予測(2026年~2033年)
- ブテンヘキセンオクテンデセンドデセンテトラデセンヘキサデセンオクタデセンその他北米市場規模(10億米ドル)および販売量(トン)の予測(用途別、2026年~2033年)LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑剤
- その他
- 欧州リニアアルファオレフィン市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- 用途別 欧州市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
- 東アジアの直鎖α-オレフィン市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(用途別、2026年~2033年)
- LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(、2026年~2033年)
- 南アジア・オセアニアの直鎖α-オレフィン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- 南アジア・オセアニア市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- ブテンヘキセンオクテンデセンドデセンテトラデセンヘキサデセンオクタデセンその他南アジア・オセアニア市場規模(10億米ドル)および販売量(トン)予測、用途別、2026年~2033年LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
- ラテンアメリカのリニア・アルファ・オレフィン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
- 中東・アフリカの直鎖α-オレフィン市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- 中東・アフリカのその他の地域
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ブテン
- ヘキセン
- オクテン
- デセン
- ドデセン
- テトラデセン
- ヘキサデセン
- オクタデセン
- その他
- 中東・アフリカ市場規模(10億米ドル)および販売量(トン)の予測(用途別、2026年~2033年)
- LLDPE
- HDPE
- ポリアルファオレフィン
- 洗剤
- 潤滑油
- その他
- 競合状況
- 市場シェア分析(2025年)
- 市場構造
- 競争激化のマッピング
- 競争ダッシュボード
- 企業プロフィール
- エクソンモービル・ケミカル・カンパニー
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- シェブロン・フィリップス・ケミカル・カンパニーLLC
- SABIC
- INEOSグループ
- シェル・ケミカルズ
- サソル社
- エボニック・インダストリーズAG
- ダウ・ケミカル社
- リンデ社
- カタール・ケミカル・カンパニー社
- リライアンス・インダストリーズ社
- インディアン・オイル・コーポレーション社
- エクソンモービル・ケミカル・カンパニー
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語
• 日本語訳:直鎖α-オレフィンのグローバル市場2025-2032:ドデセン、テトラデカン、ヘキサデセン、オクタデセン
• レポートコード:PMRREP33665 ▷ お問い合わせ(見積依頼・ご注文・質問)