 | • レポートコード:PMRREP35028 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、192ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:材料 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
世界のボーキサイト市場の規模は、2026年には171億米ドルと推定されており、2033年までに213億米ドルに達すると予測されています。2026年から2033年にかけては、年平均成長率(CAGR)3.2%で成長すると見込まれています。
世界市場は、電気自動車の製造や再生可能エネルギーインフラの開発に伴うアルミニウム需要の加速に牽引され、堅調な成長を遂げています。
電気自動車は、従来の内燃機関車に比べて20~30%多くのアルミニウムを必要とし、業界の予測によれば、2030年までに電気自動車の販売台数は約4,000万台に達すると見込まれており、これは直接的にボーキサイトの消費量の増加につながります。
さらに、世界的な再生可能エネルギーへの移行により、太陽電池パネル、風力タービン、およびエネルギー貯蔵システムにおける軽量アルミニウム部品の需要が高まっており、新興のグリーン経済におけるボーキサイトの戦略的重要性がさらに強まっています。
レポート目次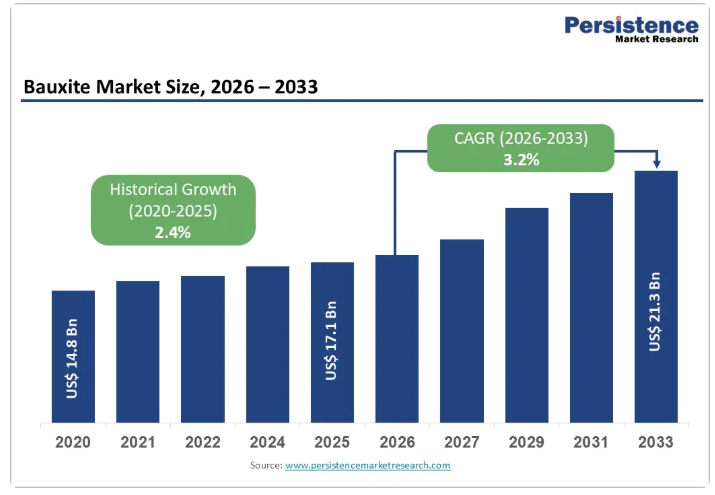
業界の主なハイライト:
- 主要地域:アジア太平洋地域は、中国のアルミニウム製造における主導的地位とインドのインフラ拡充策に牽引され、2024年には世界市場シェアの約53%を占め、ボーキサイト消費を主導しています。
- 最も急成長している地域:ラテンアメリカは最も急成長している地域市場セグメントであり、ブラジルのアルミニウム生産の拡大や、国内の加工能力およびインフラ開発への投資に支えられ、年平均成長率(CAGR)約4%で拡大すると予測されています。
- 主要セグメント:冶金用ボーキサイトが主要な製品セグメントを占めており、2025年には市場シェアの約85%を占めると見込まれています。この持続的な優位性は、輸送、建設、および新興の再生可能エネルギー用途において、アルミニウム生産が市場の中核であり続けていることに支えられています。
- 最も成長が著しいセグメント:耐火用ボーキサイトの用途は最も成長が著しいセグメントであり、2032年まで年平均成長率(CAGR)約4.7%で拡大すると見込まれています。これは、電気アーク炉による鉄鋼生産の増加や、セメント・ガラス製造における耐熱材料への産業需要の高まりに牽引されています。
- 主要な市場機会:電気自動車の電動化と再生可能エネルギーインフラの開発が主要な市場機会となっており、2030年までに年間1,000万トンを超えると推定されるアルミニウム需要の増加を生み出し、ボーキサイトの消費量を直接的に押し上げるものと見込まれます。
市場の動向
需要の牽引要因 ― 電気自動車および再生可能エネルギー分野からの需要急増
世界的な交通手段の電動化と、再生可能エネルギー技術の導入加速は、ボーキサイト需要を変革する大きな原動力となっています。国際的なエネルギー機関の予測によると、世界の電気自動車の販売台数は、2021年の約900万~1,000万台から、2030年までに約4,200万台に達すると見込まれています。電気自動車1台あたりには平均200~250ポンドのアルミニウムが使用されていますが、従来の内燃機関車では約150ポンドにとどまります。
この10年間におけるアルミニウム需要の伸びのうち、自動車産業だけで40%以上を占めると予想されています。さらに、太陽光発電パネルや風力タービンの部品へのアルミニウムの採用が進んでおり、再生可能エネルギーインフラには軽量で耐食性に優れた材料が大量に必要とされるため、これらが新たな需要源として大きく拡大しています。こうした相乗的なトレンドにより、ボーキサイトは、世界的なエネルギー転換に伴う材料需要を満たすための不可欠な原料としての地位を確立しています。
新興経済国におけるインフラ開発と都市化
アジア太平洋、ラテンアメリカ、アフリカの新興経済国では、アルミニウムを多用する材料に根本的に依存する、前例のないインフラ拡張イニシアチブが進められています。インドの「Housing for All(すべての人に住宅を)」イニシアチブ、中国の「新シルクロード」インフラプロジェクト、ブラジルの都市開発イニシアチブといった政府プログラムが、堅調な建設需要を牽引しています。世界のインフラ投資額は2030年までに年間4兆米ドルを超えると予測されており、橋梁建設、鉄道システム、航空宇宙部品、高層ビルの骨組みなどにおいて、アルミニウムが材料需要の大きな割合を占めています。
アジア開発銀行の推計によると、アジア太平洋地域だけで2030年までに約1.7兆米ドルのインフラ投資が必要とされており、これはアルミニウム生産者やボーキサイト供給業者に多大な恩恵をもたらすでしょう。さらに、開発途上国における都市化率は年間3%を上回り続けており、住宅および商業用建設資材への需要を牽引しており、その分野においてアルミニウムはますます重要な役割を果たしています。
制約要因 ― 環境規制および持続可能性への準拠コスト
世界の鉱業は、環境規制の強化に直面しており、これによりボーキサイト生産者の操業の複雑化や設備投資の増加につながっています。欧州連合(EU)が提案している「炭素国境調整メカニズム」は、高炭素排出量のアルミニウム輸入を対象としており、実質的に価格差を生み出し、カーボンフットプリントの高いボーキサイト事業に不利な状況をもたらしています。土地の復元、水管理、温室効果ガス排出削減に関連する環境コンプライアンスコストは、主要な生産地域全体で過去3年間に約15~20%増加しています。
さらに、特に熱帯地域におけるボーキサイト採掘と森林破壊との関連性が指摘されていることから、国際金融機関は鉱業拡張プロジェクトに対してより厳格な融資基準を課すようになっています。先住民コミュニティや環境保護団体からの社会的受容性に関する圧力により、複数の鉱業プロジェクトが遅延または中止に追い込まれており、その顕著な例として、ギニアやオーストラリアでの許可取得をめぐる問題があり、これらは地域の生産スケジュールに影響を及ぼしています。
サプライチェーンのボトルネックと地政学的な不確実性
ボーキサイトのサプライチェーンは、天候に起因する制約、港湾の混雑、そして激化する地政学的緊張により、前例のない混乱に直面しています。中国のボーキサイト輸入量の約3分の1を供給し、世界の輸出市場を支配するギニアでは、洪水や輸送インフラの制約により、雨季には月間の輸出量が約19%減少するなど、季節による大きな変動が見られます。
ギニアは、より広範な工業化推進の一環として、未加工ボーキサイトの輸出を制限し、国内でのアルミナ精製を加速させる戦略を推進しています。政府は、ボケに12億ドルを投じたWCAGアルミナ精製所の建設に着手しました。これは、年間約120万トンのアルミナを生産し、同国のアルミニウム・バリューチェーンにおける付加価値の向上を図ることを目的としています。このプロジェクトは、未加工のボーキサイトの輸出から、国内での選鉱を拡大し、付加価値の高いアルミナを輸出する方向への転換を図るギニアの取り組みの礎となっています。
輸送の遅延、コンテナ不足、および運賃の高騰により、2022年以降、ボーキサイトの輸送コストは25~30%増加しています。世界のボーキサイト供給は限られた生産国に集中しており、ギニアとオーストラリアが世界生産量の約55%を占めています。この状況は、地域的な混乱、政治的不安定、あるいはインフラの機能不全に対する脆弱性を生み出しており、これらが世界のアルミニウム・サプライチェーンを急速に制約する可能性があります。2022年にオーストラリアが地政学的緊張の中で原材料の流れを制限するため、ロシアへのアルミナおよびボーキサイトの輸出を禁止した際に見られたように、従来の貿易パターンが乱され、輸出規制に対するサプライチェーンの脆弱性が浮き彫りになりました。
機会 – 循環型経済への統合と再生アルミニウムの成長
世界のアルミニウムリサイクル産業は、ボーキサイト市場の多角化とバリューチェーンの最適化に向けた変革的な機会をもたらしています。二次アルミニウムの生産には、ボーキサイトからの一次アルミニウム生産に必要なエネルギーのわずか5%しか要しないため、リサイクルの拡大には経済的および環境的な大きなインセンティブが生まれます。これまでに生産されたアルミニウムの約75%が現在も現役で使用されており、この素材のリサイクル可能性と耐久性を示しています。自動車および建設分野におけるアルミニウムのリサイクル率は90%を超えており、消費財や包装用途においても大幅な拡大の可能性があります。
リオ・ティントをはじめとする主要なアルミニウム生産企業は、リサイクルアルミニウムの生産能力を拡大しており、リオ・ティントはアルヴィダ(Arvida)施設に30,000トンの新たなリサイクル能力を追加し、2025年第4四半期までに稼働開始を予定しています。この循環型経済への移行は、ボーキサイト生産者にとって、持続可能な素材バリューチェーンの担い手としての地位を確立する機会をもたらすと同時に、世界的な消費量が年間約3.5%のペースで拡大し続ける中、リサイクル在庫を補完するためのボーキサイト由来の一次アルミニウムに対する需要も維持されます。
先進的な加工技術と低炭素精錬ソリューション
ボーキサイトの選鉱およびアルミナ精錬における技術的ブレークスルーは、イノベーション主導の競争的ポジショニングを追求する市場参加者にとって、大きな商業的機会をもたらしています。人工知能を活用した鉱石選別技術により、鉱山事業では従来の方法と比較して15~20%の選別採掘効率の向上を実現できると同時に、廃棄物と環境への影響を低減できるようになりました。
水素を動力源とする焼成プロセスを活用し、再生可能エネルギーを統合した低炭素精錬技術は、下流のアルミニウム精錬所や最終用途メーカーの購買決定にますます影響を及ぼしている炭素強度への懸念に対処するための、実行可能な解決策として台頭しています。環境に配慮したアルミナ生産手法に投資する企業は、持続可能性を重視する産業系バイヤーからプレミアム価格を獲得できる立場を築くと同時に、エネルギー転換への適合性を優先する開発金融機関からの資金調達機会の拡大にもアクセスできるようになっています。
低炭素アルミニウム製品の推定対象市場は、現在の特殊なニッチ用途から、2035年までにアルミニウム総需要の約35~40%へと拡大すると予測されており、持続可能性への取り組みを推進するボーキサイト供給業者にとって、大きな成長機会が生まれています。
カテゴリー別分析
グレードに関する洞察
冶金用ボーキサイトは、一次アルミニウム生産において極めて重要な役割を果たしているため、世界のボーキサイト市場を支配しており、総消費量の85%近くを占めています。アルミナ含有量が高く、アルミナ対シリカ比が良好なこのグレードは、バイヤー法による効率的な処理を可能にし、エネルギー集約度を低減させ、収率の経済性を向上させます。輸送、建設、包装、電気機器などの用途においてアルミニウム消費が拡大するにつれ、冶金用ボーキサイトの需要は構造的に堅調に推移しています。
資源豊富な国々に高品質な埋蔵量が集中していることが長期的な供給の安定性を支えており、代替の可能性が限られていることも、その戦略的重要性をさらに高めています。電化やインフラ開発に伴い世界のアルミニウム生産量が引き続き増加する中、冶金用ボーキサイトは、市場の取引量や価格動向を左右する基本的な原料であり続けるでしょう。
用途に関する洞察
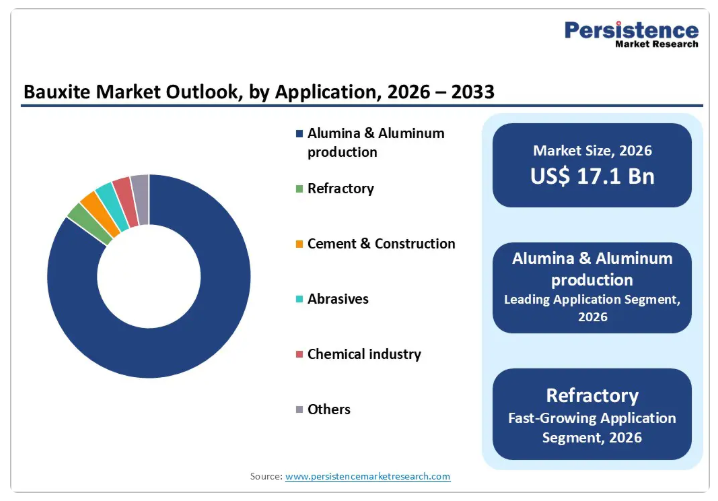
アルミナおよびアルミニウムの生産は、ボーキサイト市場において最も影響力の大きい単一の用途セグメントであり、世界のボーキサイト生産量の約85%を消費しています。ボーキサイトはアルミナ精錬に不可欠な原料であり、アルミナは一次アルミニウム精錬に直接供給されるため、両者の間には強固かつ直線的な需要関係が形成されています。このセグメントの成長は、電気自動車、再生可能エネルギーシステム、送電設備、および軽量建築資材におけるアルミニウム使用量の増加によって牽引されています。
アジア全域で進行中のアルミナ精錬所およびアルミニウム製錬所の生産能力拡大は、消費の勢いをさらに強めています。アルミニウムには代替品が限られていること、また脱炭素化を志向する産業において中心的な役割を果たしていることを踏まえると、予測期間を通じて、アルミナおよびアルミニウムの生産がボーキサイト需要の動向を左右し続けるでしょう。
地域別インサイト
北米のボーキサイト市場の動向とインサイト
北米のボーキサイト市場は、下流のアルミニウム消費が堅調である一方、国内のボーキサイト生産が構造的に限られていることから、輸入原料への依存が継続しています。アルミニウムの需要は、輸送、航空宇宙、包装、建設の各セクターに集中しており、これらの分野では、軽量性、耐久性、リサイクル性が依然として重要な材料特性となっています。米国が主要な需要拠点となっており、ボーキサイトおよびアルミナは、長年にわたり確立された貿易ルートを通じて、主にカリブ海地域、アフリカ、オーストラリアから輸入されています。
予測期間中、自動車の電動化の加速や商用航空機製造の回復に支えられ、同地域の市場成長率は世界平均を上回ると見込まれています。インフラの近代化プログラムや堅調な商業建築活動も、構造部材、ファサード、建築システムにおけるアルミニウムの使用をさらに下支えしています。また、飲料包装も安定した需要の柱となっており、持続可能性やリサイクルの利点から、アルミ缶は代替素材に対してシェアを拡大し続けています。
全体として、北米のボーキサイト市場の動向は、鉱業の拡大というよりも、下流のアルミニウム需要の伸び、供給の安定性への配慮、そして変化する貿易依存関係によって牽引されています。
欧州のボーキサイト市場の動向と洞察
欧州のボーキサイト市場は、成熟した需要状況と、調達や競争の力学に大きな影響を与える、ますます厳格化する環境・規制要件が組み合わさった状況を示しています。アルミニウムの消費は、自動車製造、航空宇宙産業、再生可能エネルギーシステム、および特殊な建設用途に集中しており、その成長は低炭素・軽量ソリューションへとますます偏っています。アルミニウムの需要全体の伸びは依然として緩やかですが、電気自動車の生産や再生可能エネルギーの導入により、生産単位あたりのアルミニウム使用量は構造的に増加しています。
この地域は、国内の採掘活動が限られているため、ボーキサイトおよびアルミナに大きく依存しており、サプライチェーンのレジリエンスが戦略的な懸念事項となっています。炭素価格設定メカニズムやサステナビリティ開示義務を含む規制の枠組みにより、調達戦略は低排出の材料源を優先する方向へと再構築されています。同時に、欧州の強力な循環型経済エコシステムにより、二次アルミニウムの生産が拡大しており、輸送および建設用途においてリサイクルの浸透率が高まっています。この変化により、一次アルミニウム需要の長期的な伸びは鈍化しており、リサイクルと低炭素調達こそが、同地域のボーキサイト市場における中心的な競争要因となっています。
アジア太平洋地域のボーキサイト市場の動向と洞察
アジア太平洋地域は世界のボーキサイト消費パターンを牽引しており、2025年にはボーキサイト総需要の約53%を占め、2033年まで年平均成長率(CAGR)約4.2%で拡大すると予測されており、世界平均の成長率を大幅に上回っています。中国は同地域における主要な需要拠点であり、ボーキサイト採掘、アルミナ精製、アルミニウム精錬事業を網羅する大規模な一貫製錬施設を通じて、アジア全体のボーキサイト消費量の約60~65%を占めています。2025年上半期における中国のボーキサイト輸入量は約1億300万トンに達し、これは都市化と産業拡大を支える建設、自動車、電気、インフラ各セクターからの並外れた需要の強さを反映しています。
インドのボーキサイト生産量は、2023年の2,300万トンから2025年には2,400万トンへと増加しており、これは製錬所の生産能力拡大や統合型鉱山事業を通じて国内のアルミニウム生産を促進しようとする政府の取り組みを反映しています。インドのナショナル・アルミニウム・カンパニー・リミテッド(NACL)は、年間0.5 MTPAのアルミニウム製錬所拡張計画や、2026年半ばの操業開始を予定しているポッタンギでのボーキサイト採掘開発支援など、大規模な生産能力拡大策を推進しています。
ベトナム、インドネシア、マレーシアは、鉱物の選鉱や下流工程での付加価値向上を促進する政府政策に後押しされ、ますます重要なボーキサイト生産国およびアルミニウム加工国として台頭しています。世界第2位のボーキサイト輸出国としての地位を確立しているオーストラリアは、長期供給契約や合弁事業を通じ、アジアの加工業者と戦略的な供給関係を維持しています。インドネシアでは、ビンタン・アルミナ(Bintan Alumina)をはじめとする企業が年間200万~400万トンの精錬能力を確立するなど、国内のアルミナ精錬能力の拡大が進んでおり、これがボーキサイトの需要増加を刺激するとともに、地域における上流工程への統合の機会を生み出しています。
競争環境
世界のボーキサイト市場は、適度に集中した構造を示しており、少数の大規模生産者が世界生産量の大部分を占める一方で、数多くの地域や国ごとの事業者が競争上の存在感を維持しています。市場での主導的地位は、主に高品位鉱床へのアクセス、規模の経済、確立された物流インフラ、およびアルミナ精製所やアルミニウム製錬所との長期的な供給関係によって支えられています。上位企業による集中が見られる一方で、特に資源豊富な地域において、新規生産能力の増強や既存施設の拡張により供給の多様化が進み、競争の激化が進んでいます。
競争は、価格設定のみではなく、コスト効率、技術力、および垂直統合戦略によってますます左右されるようになっています。生産者は、回収率の向上と操業コストの削減を図るため、自動化、高度な選鉱、およびデジタル鉱業技術への投資を進めています。採掘、精錬、製錬にわたる垂直統合は、利益率の安定性と供給の安定性を高めるために広く採用されています。サステナビリティのパフォーマンスは重要な差別化要因となっており、生産各社は、変化し続ける顧客や規制当局の期待に応えるため、排出量削減、責任ある採掘慣行、ESGコンプライアンスに注力しています。
市場の主な動向
- 2025年11月:リオ・ティントは、オーストラリアの事業拠点において、2024年に約5,870万メートルトンのボーキサイト生産を達成し、年間生産量として過去最高を記録しました。また、ウェイパ(Weipa)におけるノーマン・クリーク(Norman Creek)アクセス・プロジェクトや、開発が予定されているカンウィナン(Kangwinan)プロジェクトなどの拡張計画も推進しています。
- 2025年10月: インドのボーキサイト輸出量は、国内生産の増加と生産能力の拡大に支えられ、2025年1月から9月の間に前年同期比67.6%増の約40万5,000トンに達し、供給の安定化と輸入依存度の低下を示しています。
- 2025年9月: ギニアのボーキサイト輸出量は、2025年第3四半期に3,941万メートルトンに達し、2024年第3四半期と比較して23%の伸びを示しました。これは、季節的要因や規制上の課題があるにもかかわらず、同国が世界のボーキサイト供給の基盤として支配的な地位を占めていることを示しています。
ボーキサイト市場で取り上げられている企業
- Alcoa Corporation
- Rio Tinto
- Aluminum Corporation of China Limited (CHALCO)
- Norsk Hydro ASA
- South32
- RusAL
- NALCO India
- Hindalco Industries Ltd.
- Emirates Global Aluminum PJSC
- Maaden
- PT ANTAM Tbk
- Ashapura Minechem Ltd
- Jamalco
- Vedanta Resources
- Bosai Minerals Group
市場セグメンテーション
車両種別
- 冶金用
- 耐火物用
- その他
用途別
- アルミナ・アルミニウム生産
- 耐火物
- セメント・建設
- 研磨材
- 化学工業
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界のボーキサイト市場概況
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の刑務所数の成長見通し
- 国別世界犯罪率
- 国別世界の受刑者数
- 世界の民間刑務所市場の成長見通し
- その他のマクロ経済的要因
- 予測要因 ― 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界のボーキサイト市場見通し:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界のボーキサイト市場見通し:グレード別
- はじめに/主な調査結果
- 品位別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 品位別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 冶金用グレード
- 耐火用グレード
- その他のグレード
- 市場魅力度分析:品位
- 世界のボーキサイト市場見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 用途別現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- アルミナおよびアルミニウム生産
- 耐火物
- セメントおよび建設
- 研磨材
- 化学産業
- その他
- 市場魅力度分析:用途
- 世界のボーキサイト市場見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 地域別現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米ボーキサイト市場の見通し:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および数量(トン)の予測(グレード別、2026年~2033年)
- 冶金用グレード
- 耐火物用グレード
- その他のグレード
- 用途別、2026年~2033年の北米市場規模(10億米ドル)および数量(トン)の予測
- アルミナおよびアルミニウム生産
- 耐火物
- セメントおよび建設
- 研磨材
- 化学産業
- その他
- 欧州ボーキサイト市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および数量(トン)の予測(グレード別、2026年~2033年)
- 冶金用グレード
- 耐火用グレード
- その他のグレード
- 欧州市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- アルミナおよびアルミニウム生産
- 耐火物
- セメントおよび建設
- 研磨材
- 化学工業
- その他
- 東アジアのボーキサイト市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(グレード別、2026年~2033年)
- 冶金用グレード
- 耐火用グレード
- その他のグレード
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- アルミナおよびアルミニウム生産
- 耐火物
- セメントおよび建設
- 研磨材
- 化学工業
- その他
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(、2026年~2033年)
- 南アジア・オセアニアのボーキサイト市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なポイント
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(等級別、2026年~2033年)
- 冶金用グレード
- 耐火用グレード
- その他のグレード
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- アルミナ・アルミニウム生産
- 耐火物
- セメント・建設
- 研磨材
- 化学産業
- その他
- ラテンアメリカ・ボーキサイト市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(グレード別、2026年~2033年)
- 冶金用グレード
- 耐火用グレード
- その他のグレード
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- アルミナおよびアルミニウム生産
- 耐火物
- セメントおよび建設
- 研磨材
- 化学産業
- その他
- 中東・アフリカのボーキサイト市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(グレード別、2026年~2033年)
- 冶金用グレード
- 耐火物用グレード
- その他のグレード
- 中東・アフリカ市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- アルミナおよびアルミニウム生産
- 耐火物
- セメントおよび建設
- 研磨材
- 化学産業
- その他
- 競合状況
- 市場シェア分析(2025年)
- 市場構造
- 競争激化のマッピング
- 競争ダッシュボード
- 企業概要
- アルコア・コーポレーション
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- リオ・ティント
- 中国アルミニウム株式会社(CHALCO)
- ノルスク・ハイドロASA
- サウス32
- ルサル
- NALCOインド
- ヒンダルコ・インダストリーズ社
- エミレーツ・グローバル・アルミニウムPJSC
- マーデン
- PT ANTAM Tbk
- アシャプーラ・マインケム社
- ジャマルコ
- ヴェダンタ・リソーシズ
- ボサイ・ミネラルズ・グループ
- アルコア・コーポレーション
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語
• 日本語訳:ボーキサイトのグローバル市場2025-2032:冶金用、耐火物用、その他
• レポートコード:PMRREP35028 ▷ お問い合わせ(見積依頼・ご注文・質問)