 | • レポートコード:PMRREP18865 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、187ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
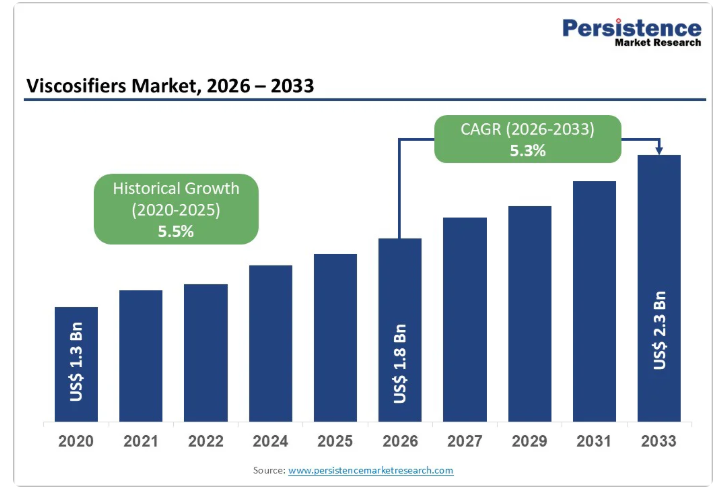
世界の増粘剤市場の規模は、2026年には18億米ドルに達すると見込まれており、2033年までに23億米ドルに達すると予測されています。予測期間である2026年~2033年において、年平均成長率(CAGR)5.3%で成長すると見込まれています。
この着実な成長軌道は、特に非在来型資源の採掘における石油・ガス掘削活動の拡大に加え、建設業界やパーソナルケア業界からの需要増加によって牽引されています。
この市場は、ポリマー化学の技術進歩の恩恵を受けており、これにより、性能が向上したより効率的な増粘剤の開発が可能となっています。
新興国におけるインフラ投資の増加や、石油増進回収技術への注目が高まっていることも、市場の拡大を後押しし続けると予想されます。
業界の主なハイライト
- 主要地域:アジア太平洋地域は、大規模なインフラ開発と製造能力の拡大に支えられ、2026年には市場シェアの38%を占めると予想されています。
- 最も急成長する地域市場:アジア太平洋地域は、中国やインドの建設業界および石油・ガス業界における先端ポリマーへの旺盛な需要により、2033年まで最も急成長する市場となる見込みです。
- 主導的かつ最も急成長している製品タイプ:天然系増粘剤は2026年に市場収益シェアの約58%を占める見込みである一方、合成系増粘剤は2033年にかけて最も急成長する見通しです。
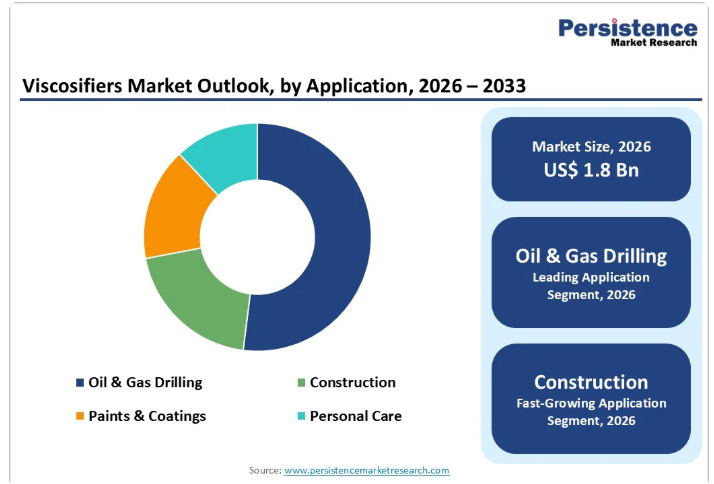
- 用途別シェア:石油・ガス掘削が市場を牽引し、2026年には売上高シェアの52%を占めると見込まれています。一方、建設分野は2026年から2033年にかけて最も高い年平均成長率(CAGR)を記録すると予想されています。
- 主な成長要因:世界のエネルギー業界が、在来型および非在来型の埋蔵量からの炭化水素回収率の最大化に引き続き注力していることが、増粘剤市場の主要な成長要因となっています。
- 市場機会:パーソナルケアおよび製薬分野では、高品質な処方やより高度な製品性能に対する消費者の需要の高まりを背景に、特殊増粘剤にとって大きな成長機会が生まれています。
市場要因 ― 成長、障壁、および機会の分析
拡大する石油・ガス探査活動
エネルギー企業が、在来型および非在来型の埋蔵量からの炭化水素回収率の最大化に一層注力するにつれ、今後数年間で増粘剤市場は勢いを増すものと見込まれます。
増粘剤は、掘削流体の配合に不可欠な添加剤であり、坑井の安定性を維持し、掘削屑の地表への搬出を促進し、掘削作業中の地層損傷を最小限に抑える役割を果たします。ますます複雑化する貯留層において探査・生産活動が活発化する中、オペレーター各社は、多様な地質条件、流体の化学的性質、および掘削戦略に合わせて調整された高度な粘度調整剤システムへの依存度を高めています。
特に主要なシェール盆地や海洋開発において、水平掘削や水圧破砕技術が急速に拡大していることから、合成および天然ポリマー系粘度調整剤への需要が大幅に増加しています。
同時に、オペレーターが成熟した油田の生産寿命を延長し、貯留層の全体的な性能を向上させようとする中、石油増進回収(EOR)技術が注目を集めています。これらのEOR手法は、掃出効率を高めるために粘度調整剤に大きく依存しており、これにより、広範な油田用化学品ポートフォリオにおける粘度増強剤の戦略的重要性がさらに高まっています。
原材料価格の変動
増粘剤市場は、コスト変動が激しい環境下で運営されています。これは、生産者が石油由来の原料、天然ポリマー、特殊化学品などの原材料に依存しており、それらの価格は急速に変動する可能性があるためです。
原油価格の変動は、合成増粘剤のコストに直接影響を及ぼします。これは、これらの製品の多くが石油化学中間体から製造されているためです。対照的に、グアーガムなどの天然由来の製品は、主要な農業地域における作柄、気象現象、地政学的状況によって、さらなる価格変動の影響を受けやすくなります。
この変動性により、投入価格の上昇時にはメーカーは利益率の圧迫にさらされ、競争環境によって販売価格の調整余地が制限されるため、サプライヤーと下流の顧客双方にとって、契約構造、価格設定モデル、および長期的な計画立案が複雑化しています。
こうした状況において、企業は原材料リスクを単なる業務上の問題ではなく、戦略的な優先課題として扱うことでメリットを得ることができます。具体的な対応策としては、サプライヤー基盤の多様化、より柔軟な価格設定メカニズムの交渉、そして可能な場合には、財務的または契約上のヘッジ手段を活用して投入コストの変動を平準化することが挙げられます。
また、企業は配合の研究開発に投資して原料の柔軟性を高めたり、単一の商品への依存度を低減するためにバイオベースや地域ごとの代替品を模索したり、主要顧客とより緊密に連携してリスクを透明性を持って分担する価格設定や在庫戦略を共同で策定したりすることも可能です。
こうした措置を講じることで、生産者は生産能力の拡大や技術のアップグレードを正当化し、先進的な増粘剤ソリューションにおけるイノベーションを維持し、より予測可能な中長期的な市場の発展を支えるための体制を整えることができます。
パーソナルケアおよび医薬品分野における新たな用途
パーソナルケアおよび医薬品分野は、優れた製品品質と高度な処方に対する消費者の期待に後押しされ、特殊増粘剤市場において大きな拡大の機会を提供しています。パーソナルケア分野では、メーカー各社が先進的なレオロジー調整剤を積極的に取り入れ、スキンケア、ヘアケア、カラーコスメティクス全般において、テクスチャー、安定性、および官能特性を精密に制御しています。
この変化は、各ブランドが「クリーンビューティー」の潮流に対応する中で特に顕著であり、天然由来やバイオベースの増粘剤、とりわけオーガニック認証やヴィーガン認証を取得した製品が、市場での差別化に不可欠なものとなりつつあります。これらの特殊な原料を活用することで、処方開発者は、優れた伸びや使用感を実現しつつ、持続可能性や成分の透明性に関する厳格な表示要件も満たす製品を開発することができます。
その結果、環境に優しいソリューションを優先するサプライヤーは、競争が激化し、消費者の意識が高まる市場において価値を獲得しようとする美容ブランドにとって、不可欠なパートナーとなっています。
製薬業界において、増粘剤は徐放性薬剤送達システム、点眼液、無菌注射剤などの高付加価値用途において、極めて重要な機能的役割を果たしています。これらの繊細な用途では、薬典基準を厳格に遵守した高純度の原料が求められ、一貫した有効性と不純物の最小化が保証されます。
これらの成分は患者の安全や治療成果に直接影響を与えるため、景気後退時においても需要は堅調に推移しており、サプライヤーには、広範なマクロ経済の変動の影響を受けにくい安定した収益源をもたらしています。
さらに、これらの成分に求められる厳格な規制関連文書は参入障壁を高めており、生産者はプレミアム価格を設定することが可能となっています。この状況により、サプライヤーは魅力的な利益率を確保できるだけでなく、大手製薬企業の研究開発(R&D)チームと深く戦略的な連携を築き、次世代の治療法の革新を推進することが可能となります。
カテゴリー別分析
製品タイプ別分析
天然由来の増粘剤は、2026年には製品タイプ別売上高シェアの約58%を占めると見込まれています。これらの素材は、費用対効果の高さ、世界的な安定供給、そして多様な最終用途における信頼性の高い性能が相まって、主導的な地位を確立しています。
その簡便な加工要件と水性製剤との優れた相溶性により、規制順守、製品の安全性、および環境への配慮が主要な選定基準となる分野において、特に価値が高いとされています。
ほとんどの製剤フレームワークにおいて、天然増粘剤は手頃な価格と機能性の最適なバランスを実現しており、製造業者は性能仕様を満たしつつ、合成代替品のコストを回避することが可能となります。
グアーガム、キサンタンガム、セルロース誘導体、およびデンプン系溶液などの製品は、南アジア、東アジア、北米の確立された農業拠点に根ざした成熟した流通ネットワークの恩恵を受けており、エンドユーザーに対して供給の信頼性と競争力のある価格を保証しています。
合成増粘剤は、その優れた技術的能力と、極めて高い精度が求められる特殊用途での採用拡大に後押しされ、2026年から2033年にかけて最も力強い成長を遂げると見込まれています。
ポリアクリルアミド誘導体、エンジニアリングポリマー、結合性増粘剤などを含むこれらの配合は、熱安定性、耐塩性、そして天然の代替品では実現できない、精密に調整されたレオロジー特性において、測定可能な利点をもたらします。
深海石油採掘、先端コーティング、医薬品開発などの業界では、厳しい運用要件を満たすために、こうした性能特性への依存度が高まっています。競争の激しい環境下で事業を展開するメーカーにとって、合成増粘剤は利益率を向上させ、有意義な技術的差別化を確立するための魅力的な機会を提供します。
用途に関する洞察
2026年には、石油・ガス掘削作業が粘度増剤市場の売上高の52%を占めると予想されています。この圧倒的なシェアは、坑井作業を安全かつ効率的に遂行するために、この分野が掘削流体に不可欠に依存していることを如実に示しています。この優位性は、シェール層、海洋施設、深海環境に及ぶ、従来型および非従来型の資源基盤における持続的な掘削活動に起因しています。
掘削流体システムにおいて、増粘剤は、レオロジー特性を調整し、掘削屑の除去を促進し、極限の圧力や温度下でも坑井の完全性を維持するという、不可欠な役割を果たしています。
北米、中東、およびアジア太平洋全域の沖合地域を含む主要な石油生産地域は、継続的な探査・生産活動を通じて増粘剤の消費を大幅に牽引しており、過酷な地下条件に合わせた特殊な配合に対する安定した需要を確保しています。
建設業界は、世界的なインフラ投資、急速な都市拡大、そして革新的な建設手法の導入に後押しされ、2033年にかけて最も急成長するセクターとして台頭する見込みです。増粘剤は、作業性を向上させ、必要水量を削減し、より均一で高品質な施工を実現することで、セメントスラリー、モルタル、グラウト、およびセルフレベリング材の機能性を大幅に向上させます。
このセグメントの成長は、大規模な公共インフラプロジェクト、発展途上国における住宅建設活動の活発化、および技術的に高度な用途での特殊建設用化学薬品の導入拡大によって、さらに後押しされています。
持続可能な建築基準や高性能コンクリート技術の台頭により、厳格な環境基準や技術認証基準を満たす先進的な増粘剤への需要が高まっています。
配合に関する洞察
濃縮型粘度増剤は、2026年には市場シェアの約70%を占めると予想されています。この圧倒的な地位は、説得力のある経済的基盤、産業エコシステムとの強固な業務連携、そして高成長地域における持続的な採用を反映したものです。
特に経済的なメリットは説得力があります。濃縮製剤の輸送および保管は、あらかじめ希釈された代替品を管理する場合に比べて、コストを大幅に削減できるからです。この違いは、大量の処理を行い、掘削現場で専用の混合施設を運営している石油・ガス事業者にとって、強く共感を呼んでいます。
濃縮タイプは、社内の技術的専門知識、高度な混合インフラ、包括的な品質管理プロトコルを有する、エネルギー、建設、加工分野の大手工業メーカーにとっても同様に魅力的です。
こうした高度なユーザーは、自社の能力を活用して配合を精密にカスタマイズし、標準的な既製製品では対応できない特定の坑井条件、地質的特性、あるいは運用要件に合わせて増粘剤の性能を調整しています。
配合済み増粘剤は、2026年から2033年にかけて最も急速な成長を遂げると見込まれています。これは、絶対的なコスト最小化よりも利便性、性能の一貫性、および規制順守を優先する、パーソナルケア、製薬、食品加工、建設用化学製品、ならびに中小規模の製造業者からの需要拡大に牽引されるものです。
こうした顧客は、増粘剤を安定剤や保存料などの補完的な成分と統合した、すぐに使用できるソリューションやあらかじめ設計されたソリューションをますます好むようになっており、これにより、配合開発の期間、社内実験室への負担、および規制対応の複雑さが大幅に軽減されます。
この傾向は、組織の現実を反映しています。多くの中小企業は、技術リソースや混合能力に制約があるため、あらかじめ設計されたシステムは単に便利であるだけでなく、業務効率とコンプライアンスの責任を維持しつつ、市場で競争力のある製品を実現するために戦略的に不可欠なものとなっています。
地域別動向
アジア太平洋地域の増粘剤市場の動向
アジア太平洋地域は2026年に首位を占めると予想されており、増粘剤市場シェアの約38%を占め、2026年から2033年までの予測期間において最も高い成長率を記録すると見込まれています。この優位性は、大規模なインフラ開発、製造能力の拡大、エネルギー消費量の増加、そして急速な都市化という4つの要因が相まって生じています。
建設部門、石油・ガス産業、およびより広範な産業用途が、同地域の消費の大部分を占めています。中国、インド、日本、そしてASEAN諸国の経済が、それぞれこの需要拡大に大きく寄与しています。
交通網、都市開発プロジェクト、産業施設、スマートシティ構想への戦略的投資は、建設用化学薬品や掘削流体の消費を直接的に増加させます。増粘剤は、これらの用途において、厳しい性能、耐久性、およびプロセスの信頼性に関する要件を満たすことを可能にします。
南シナ海、インド洋、および周辺の東南アジア海域における海洋探査・生産は、掘削、セメント注入、および完成作業向けの油田用増粘剤に対する着実な需要を引き続き牽引しています。同時に、同地域で発展を続けるパーソナルケアおよび製薬セクターは、プレミアムな配合における特殊グレードの増粘剤に対する新たな需要を生み出しています。
これらの産業では、精密なレオロジー制御、高純度基準、優れた官能特性が求められており、それにより、用途に特化した先進的なソリューションの採用が加速しています。また、この地域には、競争力のある生産コスト、農産物を原料とする天然ポリマーなどの主要原材料の安定した調達、そしてますます高度化する配合およびプロセスエンジニアリングの専門知識など、明確な製造上の優位性があります。
欧州の増粘剤市場の動向
欧州は、増粘剤市場として成熟しているものの、戦略的に重要な市場であり続けており、需要はエネルギー関連用途というよりは、建設、パーソナルケア、医薬品の用途に集中しています。ドイツ、英国、フランス、スペインなどの主要経済国が消費を牽引しており、製品性能、安全性、持続可能性に対する高い期待が後押しとなっています。
市場の焦点は、量に基づく成長から、精密なレオロジー制御、より高い機能性、そしてより強力な環境性能を提供する高付加価値の特殊グレードの増粘剤へと移行しています。この移行により、急速な産業拡大を経験している地域に比べ成長ペースは鈍化していますが、品質とコンプライアンスを優先する先進的な製造業や洗練された消費者セクターを中心とした安定した需要基盤が確保されています。
欧州市場の継続的な成長は、欧州連合(EU)の持続可能性および気候目標に沿った、インフラ更新やグリーンビルディングの取り組みへの持続的な投資を反映しています。「欧州グリーンディール」や各国の気候戦略といった政策枠組みは、バイオ由来および環境負荷の低い増粘剤の採用を促進すると同時に、従来の石油由来の製品を段階的に規制しています。
さらに、同地域の厳格な化学物質規制制度、特に化学物質の登録、評価、認可および制限(REACH)枠組みは、コンプライアンスコストや参入障壁を高める一方で、より安全で持続可能な代替品に関する研究を促進しています。その結果、規制、技術、流通に関する専門知識が豊富な企業は、この進化し続ける環境意識の高い市場において主導的な立場を占めるのに有利な立場にあります。
北米の増粘剤市場の動向
北米は、増粘剤にとって規模が大きく、戦略的に重要な市場であり、米国は、広範なシェールオイル・ガス開発、活発な建設活動、そして先進的な製造インフラを通じて、同地域の消費を牽引しています。同地域の主導的地位は、技術革新、多額の研究開発費、そして主要な化学メーカーと多様なエンドユーザーが集積していることに支えられています。
上流エネルギー事業では、パーミアン盆地、イーグルフォード盆地、バッケン盆地などの主要なシェール層において、水平掘削や多段式水圧破砕が広く行われており、これには掘削液、完成液、刺激液内に特殊な増粘剤システムが必要とされます。
また、インフラの近代化に向けた取り組みや、交通網、公益事業システム、産業施設への持続的な投資により、セメント系システム、コーティング、および各種建築資材に使用される建設用増粘剤に対する安定した需要が生まれると見込まれています。これにより、エネルギー採掘、建設プロジェクト、産業プロセス用途にまたがる多様な消費構造が形成されています。
環境および労働安全機関によって施行される連邦および州レベルの規制は、市場の進化と製品開発の優先順位を形作り続けています。これらの規制要件は、環境保護、労働者の安全、および化学物質開示基準を重視しており、これによりコンプライアンスコストは上昇する一方で、より安全で低毒性、かつバイオベースの配合への移行が加速されています。
北米には、世界的な化学大手企業や専門的な油田サービスプロバイダーが集中して拠点を構えており、技術の迅速な導入や、カスタマイズされたソリューションに関する緊密な連携が促進されています。現在の投資動向では、持続可能な化学アプローチ、配合設計や性能モニタリングにおけるデジタル統合、そして化学品サプライヤー、掘削請負業者、産業顧客間の戦略的パートナーシップがますます重視されています。
競争環境
世界の増粘剤市場は、ある程度統合された構造を特徴としており、BASF SE、シュルンベルジェ・リミテッド、クラリアントAG、アクゾノーベルN.V.、アシュランド・グローバル・ホールディングス社などの主要企業が、合わせて市場シェアの約40~45%を占めています。
これらの業界リーダーは、極度の高温・高圧環境向けのソリューションを含め、石油・ガス部門向けに特別に設計された先進的で高性能な増粘剤を導入するため、研究開発に注力しています。
多国籍企業が製品革新、合併、買収、戦略的提携を通じて地域企業と市場シェアを争っているため、市場環境は極めて競争が激化しています。主要企業は、掘削特有の課題に対処するオーダーメイド型の増粘剤ソリューションで製品ポートフォリオを拡大しており、これにより強力な競争優位性を維持しています。
同時に、持続可能性がこのセクターにおける中心的な推進力となっており、環境に優しい粘度調整剤の開発に向けた多額の投資が促されています。こうした取り組みは、世界的な環境規制に沿ったものであり、企業の評判や市場での魅力を高める一助となっています。環境基準が厳格化する中、メーカー各社はグリーンケミストリーや環境負荷の低い配合をますます優先しており、これが製品革新と市場競争の行方をさらに形作っています。
業界の主な動向
- 2025年10月、BRB Lube Oil Additives & Chemicals社は、バージンオイルの代替品として、高品質な再精製基油(RRBO)に溶解された低炭素粘度調整剤ポートフォリオ「Viscotech Upcycled」を発売しました。これらのドロップインソリューションは、クレードル・トゥ・ゲート(製造開始から製品出荷まで)のカーボンフットプリントを60%削減し、スコープ3の排出削減や循環型経済の目標達成に貢献します。その性能はバージンベースの粘度調整剤と同等であり、自動車用および工業用潤滑油をサポートすると同時に、PETRONAS Chemicals Groupの1.5°C排出目標にも合致しています。
- 2025年10月、ルブリゾールの「Carbopol BioSense Polymer」は、天然由来のレオロジー調整剤および官能性向上剤としての特性が評価され、環境/原材料部門においてBSBイノベーションアワードの銅賞を受賞しました。天然由来成分を98%含むこのヴィーガン対応で、COSMOS/ECOCERT認証を取得したポリマーは、べたつきや剥がれ感のない、豊かで柔らかなシリコーンのような感触をもたらし、美容液、ローション、軽いクリーム、スキンケア用乳液、および有機UVフィルターを含む日焼け止め製品に適しています。また、グリーンケミストリーの12原則に準拠しており、化粧品分野における高性能な天然成分への需要に応えています。
増粘剤市場で取り上げられている企業
- BASF SE
- Schlumberger Limited
- Halliburton Company
- Baker Hughes Company
- Clariant AG
- Croda International Plc
- The Lubrizol Corporation
- Stepan Company
- Akzo Nobel N.V.
- Ashland Global Holdings Inc.
- Elementis Plc
- Kemira Oyj
- SNF Floerger
- Solvay S.A.
- Arkema S.A.
- Dow Inc.
市場セグメンテーション
製品タイプ別
- 天然
- 合成
用途別
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
配合別
- 配合済み増粘剤
- 濃縮増粘剤
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 世界の増粘剤市場の概要:2026年および2033年
- 市場機会の評価:2026年~2033年(単位:10億米ドル)
- 主要な市場動向
- 将来の市場予測
- プレミアム市場インサイト
- 業界の動向および主要な市場イベント
- PMRの分析と提言
- 市場の概要
- 市場の範囲と定義
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- 主要なトレンド
- マクロ経済的要因
- 世界のセクター別見通し
- 世界のGDP成長見通し
- COVID-19の影響分析
- 予測要因 ― 関連性と影響
- 付加価値のあるインサイト
- ツールの導入分析
- 規制環境
- バリューチェーン分析
- PESTLE分析
- ポーターの5つの力分析
- 価格分析(2025年予測)
- 主なハイライト
- 導入コストに影響を与える主要要因
- 用途別価格分析
- 世界の増粘剤市場の見通し
- 主なハイライト
- 市場数量(単位)の予測
- 市場規模(10億米ドル)および前年比成長率
- 絶対的な機会額
- 市場規模(10億米ドル)および数量(単位)の分析と予測
- 過去の市場規模(10億米ドル)の分析、2020年~2025年
- 現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- 世界の増粘剤市場の見通し:製品タイプ別
- はじめに/主な調査結果
- 過去市場規模(10億米ドル)および数量(単位)の分析、製品タイプ別、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(単位)の分析と予測、2026年~2033年
- 天然
- 合成
- 市場魅力度分析:製品タイプ
- 世界の増粘剤市場の展望:用途
- 概要/主な調査結果
- 用途別 過去の市場規模(10億米ドル)の分析、2020年~2025年
- 用途別、現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 市場魅力度分析:用途
- 世界の増粘剤市場の展望:製剤タイプ
- 概要/主な調査結果
- 過去市場規模(10億米ドル)の分析(製剤タイプ別、2020年~2025年)
- 現在の市場規模(10億米ドル)の分析および予測(製剤タイプ別、2026年~2033年)
- 配合型増粘剤
- 濃縮型増粘剤
- 市場魅力度分析:製剤タイプ
- 主なハイライト
- 世界の増粘剤市場見通し:地域
- 主なハイライト
- 過去市場規模(10億米ドル)および数量(単位)の分析(地域別、2020年~2025年)
- 現在の市場規模(10億米ドル)および数量(単位)の分析と予測(地域別、2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米における増粘剤市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)分析、2020年~2025年
- 国別
- 製品タイプ別
- 用途別
- 製剤タイプ別
- 現在の市場規模(10億米ドル)の分析および予測(国別、2026年~2033年)
- 米国
- カナダ
- 現在の市場規模(10億米ドル)および販売数量(単位)の分析および予測(製品タイプ別、2026年~2033年)
- 天然
- 合成
- 用途別 現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 配合タイプ別 現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- 配合済み増粘剤
- 濃縮増粘剤
- 市場魅力度分析
- 欧州の増粘剤市場見通し
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 用途別
- 配合タイプ別
- 国別現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- トルコ
- その他の欧州諸国
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(単位)の分析と予測、2026年~2033年
- 天然
- 合成
- 用途別 現在の市場規模(10億米ドル)の分析と予測、2026年~2033年
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 現在の市場規模(10億米ドル)の分析および予測、製剤タイプ別、2026年~2033年
- 配合型増粘剤
- 濃縮型増粘剤
- 市場魅力度分析
- 東アジアの増粘剤市場見通し
- 主なハイライト
- 市場別過去市場規模(10億米ドル)分析、2020年~2025年
- 国別
- 製品タイプ別
- 用途別
- 配合タイプ別
- 国別現在の市場規模(10億米ドル)分析および予測、2026年~2033年
- 中国
- 日本
- 韓国
- 製品タイプ別、2026年~2033年の現在の市場規模(10億米ドル)および数量(単位)の分析と予測
- 天然
- 合成
- 用途別、2026年~2033年の現在の市場規模(10億米ドル)の分析と予測
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 製剤タイプ別 現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- 配合型増粘剤
- 濃縮型増粘剤
- 市場魅力度分析
- 南アジア・オセアニアの増粘剤市場見通し
- 主なハイライト
- 市場別 過去の市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 用途別
- 配合タイプ別
- 現在の市場規模(10億米ドル)の分析および予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他の南アジア・オセアニア
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(単位)の分析と予測、2026年~2033年
- 天然
- 合成
- 用途別 現在の市場規模(10億米ドル)の分析と予測、2026年~2033年
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 2026年~2033年の製品形態別 現在の市場規模(10億米ドル)の分析および予測
- 配合型増粘剤
- 濃縮型増粘剤
- 市場魅力度分析
- ラテンアメリカにおける増粘剤市場の展望
- 主なハイライト
- 2020年~2025年の市場別 過去の市場規模(10億米ドル)の分析
- 国別
- 製品タイプ別
- 用途別
- 配合タイプ別
- 現在の市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- ブラジル
- メキシコ
- その他のラテンアメリカ
- 現在の市場規模(10億米ドル)および数量(単位)の分析および予測、製品タイプ別、2026年~2033年
- 天然
- 合成
- 現在の市場規模(10億米ドル)の分析および予測、用途別、2026年~2033年
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 現在の市場規模(10億米ドル)の分析および予測、製剤タイプ別、2026年~2033年
- 配合型増粘剤
- 濃縮型増粘剤
- 市場魅力度分析
- 中東・アフリカの増粘剤市場見通し
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 用途別
- 配合タイプ別
- 国別現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- GCC諸国
- エジプト
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(単位)の分析と予測、2026年~2033年
- 天然
- 合成
- 用途別 現在の市場規模(10億米ドル)の分析と予測、2026年~2033年
- 石油・ガス掘削
- 建設
- 塗料・コーティング
- パーソナルケア
- 製剤タイプ別 現在の市場規模(10億米ドル)の分析および予測、2026年~2033年
- 配合型増粘剤
- 濃縮型増粘剤
- 市場魅力度分析
- 競争環境
- 市場シェア分析、2025年
- 市場構造
- 市場別競争激化度マッピング
- 競争ダッシュボード
- 企業プロフィール(詳細 – 概要、財務状況、戦略、最近の動向)
- BASF SE
- 概要
- セグメントおよび展開状況
- 主要財務指標
- 市場動向
- 市場戦略
- シュルンベルジェ・リミテッド
- ハリバートン・カンパニー
- ベイカー・ヒューズ・カンパニー
- クラリアントAG
- クローダ・インターナショナルPlc
- ルブリゾール・コーポレーション
- ステパン・カンパニー
- アクゾノーベルN.V
- アシュランド・グローバル・ホールディングス社
- エレメンティス社
- ケミラ社
- SNFフローガー社
- ソルベイ社
- アルケマ社
- ダウ社
- BASF SE
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語
• 日本語訳:増粘剤のグローバル市場2025-2032:天然型、合成型
• レポートコード:PMRREP18865 ▷ お問い合わせ(見積依頼・ご注文・質問)