 | • レポートコード:PMRREP32272 • 出版社/出版日:Persistence Market Research / 2025年4月 • レポート形態:英文、PDF、190ページ • 納品方法:Eメール • 産業分類:材料 |
| Single User | ▷ お問い合わせ |
| Multi User | ▷ お問い合わせ |
| Corporate User | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
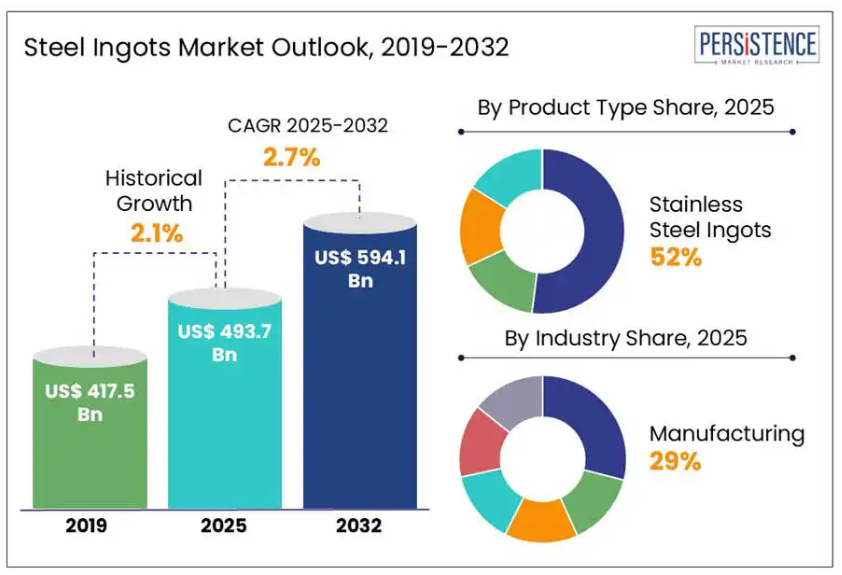
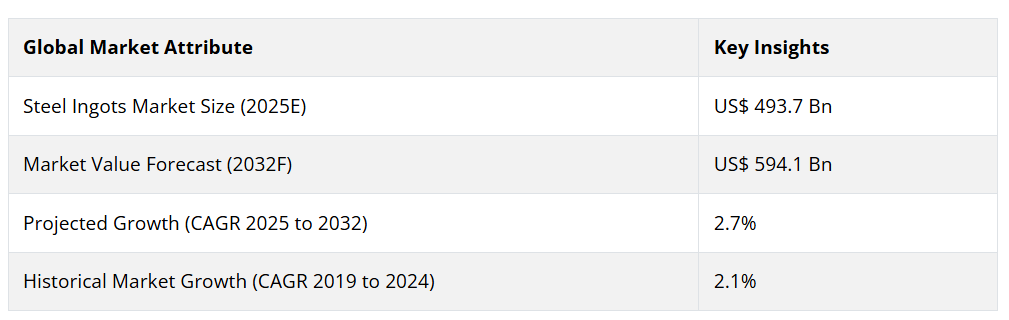
世界の鋼インゴット市場規模は、2025年の4,937億米ドルから2032年には5,941億米ドルに拡大すると予想されています。2025年から2032年までのCAGRは2.7%と予測されています。
Persistence Market Research のレポートによると、インフラ開発と産業の拡大に後押しされた、輸送およびエネルギー分野からの需要の高まりが、この需要を牽引しています。
よりクリーンな製鋼プロセスと合金組成の革新により、最終用途産業全体の材料性能が向上しています。また、サステナビリティのトレンドにより、リサイクルや低排出の生産手段の増加も進んでいます。
産業の主なハイライト
- インドやブラジルなどの新興経済国における急速な都市化とインフラ整備により、鋼塊の需要が大幅に増加しています。
- 電気アーク炉(EAF)や先進高張力鋼(AHSS)の採用により、鉄鋼生産は変革を遂げ、効率が向上し、サステナビリティの目標も達成されています。
- アジア太平洋地域は、中国やインドなどの産業部門からの旺盛な需要に牽引され、世界市場をリードしており、総収益の約 48% を占めています。
- 北米の鉄鋼産業は、堅調な建設業および自動車産業に加え、持続可能な慣行と先進的な鉄鋼製造技術への注力により、成長が見込まれています。
- ステンレス鋼インゴットは、さまざまな産業で広く使用されているため、約 52% のシェアを占め、最大の市場シェアを占めています。
- 予測期間中は、再生可能エネルギープロジェクトの拡大とエネルギーインフラ投資を背景に、電力セクターが急成長すると予想されます。
市場動向
推進要因 – インフラ開発の加速が鋼インゴットの需要を急増させる
世界的なインフラ整備の急速な進展は、鋼錬鉄市場を牽引する大きな要因です。各国政府は、都市拡大、交通網、産業回廊、再生可能エネルギープロジェクトに多額の投資を行っています。鋼錬鉄は、構造用鋼材の基礎となる中間材料であり、こうしたインフラ整備の進展に伴い、需要が急増しています。この傾向は、都市化が国家経済政策の中心課題となっているアジア太平洋、アフリカ、南米で特に顕著です。
官民連携(PPP)や、一帯一路(BRI)や EU グリーンディールなどの多国間融資プログラムにより、インフラプロジェクトに多額の資本が投入され、耐久性、高強度の鉄鋼の需要が持続的に増加しています。鋼銑は、梁、鉄筋、桁、圧力容器など、さまざまな用途に汎用性があるため、基礎構造や高負荷構造に欠かせない素材です。
開発途上国がグローバルな接続基準に追いつこうと努力する中、1人当たり鋼鉄消費量は増加すると予想され、これは鋼錬鉄市場成長に直接影響を及ぼします。 インド鋼鉄省(2023年)によると、国家インフラパイプライン(NIP)下のインフラプロジェクトは、2030年度までに国内鋼鉄需要を1億6,000万トン超に押し上げる見込みで、鋼錬鉄は上流供給の核心的な役割を果たします。
抑制要因 – 厳しい環境規制が鉄鋼生産の成長に課題をもたらしています
鉄鋼インゴット市場は、厳しい環境規制による圧力の高まりという課題に直面しています。世界各国政府は、炭素排出目標の厳格化や汚染対策の強化を進めており、高炉などの従来型の鉄鋼製造方法は、その存続が難しくなっています。これらの規制により、コンプライアンスコストが上昇し、よりクリーンな生産技術の採用が遅れているため、炭素フットプリントの削減と高生産の維持の両方を追求する鉄鋼メーカーは困難な状況に陥っています。国際エネルギー機関(IEA)によると、鉄鋼生産だけで世界の CO2 排出量の約 7~9% を占めており、特にヨーロッパでは規制圧力が高まっています。EU の「グリーンディール」は 2050 年までのカーボンニュートラルを目指しており、鉄鋼セクターにおける低炭素技術の必要性がさらに高まり、短期的な市場成長の妨げとなっています。
機会 – グリーン鉄鋼技術とデジタル化が産業の将来的な成長を推進
世界の産業は変革の岐路に立っており、グリーン・スチール技術が将来の成長の重要な機会として浮上しています。政府や産業はサステナビリティを優先し、低炭素生産手段の導入を推進しています。例えば、水素ベースの製鋼は、従来型に比べ CO2 排出量を最大 90% 削減する可能性があります。この変化は、世界の気候目標と一致しており、早期導入者に競争上の優位性をもたらします。
これと並行して、デジタル化とインダストリー 4.0 が鉄鋼生産プロセスに革命をもたらしています。自動化、ロボット、AI 駆動の分析の統合により、業務効率が向上し、廃棄物が削減され、コストが削減されます。スマートマニュファクチャリングにより、リアルタイムのモニタリングと予知保全が可能になり、リソース管理の改善につながります。
カテゴリー別分析
製品の種類に関する洞察
ステンレス鋼のインゴットは、その優れた特性と、さまざまな産業での用途の拡大により、世界市場をリードしています。約 52% の最大の市場シェアを占めるこのセグメントは、優れた耐食性、強度対重量比、およびリサイクル性に優れています。これらの品質により、ステンレス鋼のインゴットは、自動車、建設、航空宇宙、食品加工などの産業で最適な材料となっています。さらに、商業施設や工業施設における衛生的で耐久性があり、美観にも優れた素材に対する需要の高まりも、消費を後押しし続けています。
ステンレス鋼の成長は、長寿命と環境の持続可能性が不可欠な、高性能インフラや再生可能エネルギーシステムへの投資の増加とも密接に関連しています。さらに、ステンレス鋼のグレードの技術進歩により、精密工具や医療機器分野に新たな道が開かれ、このセグメントの市場が拡大しています。国際ステンレス鋼フォーラム(ISSF)によると、2023年の世界のステンレス鋼の生産量は5,350万トンに達し、産業、医療、インフラ分野での需要に牽引され、堅調な伸びを維持しています。
業界インサイト
エネルギー・電力セクターは、再生可能エネルギーインフラや送電ネットワークへの世界的な巨額投資を背景に、鋼塊市場で最も急成長している最終用途分野です。鋼錬鉄は、発電所やエネルギー配電に不可欠なタービン部品、構造フレームワーク、パイプラインシステムの製造に広く使用されています。クリーンエネルギー、特に風力、太陽光、水力発電への移行は、高耐久性・高荷重耐性の鋼製部品を必要とし、鋼錬鉄はこれらの部品の重要な原料形態を提供しています。
アジアやアフリカなどの新興地域では、電気化プロジェクトへの大規模な投資が進んでおり、需要をさらに加速させています。さらに、世界的な電気自動車やスマートグリッドへの移行には、回復力があり拡張可能なエネルギーバックボーンが必要であり、この変革において鋼錬鉄は欠かせないものとなっています。政府や民間企業がエネルギーの安全保障と持続可能性を引き続き優先事項とする中、このセグメントは飛躍的な成長が見込まれています。 国際エネルギー機関(IEA)によると、2023年の世界のクリーンエネルギーへの投資額は1.7兆米ドルを超え、その大部分は、鉄鋼が依然として主要な構造材料である送電網のアップグレードや再生可能エネルギー設備に充てられる予定です。
地域別動向
北米鋼塊市場動向
北米は、自動車、航空宇宙、エネルギー産業における合金鋼およびステンレス鋼の用途におけるイノベーションの進展に支えられ、世界の鋼塊市場において戦略的に重要な地域として台頭しています。主要国である米国では、特に成長する EV およびインフラ分野を支援するため、脱炭素化製鋼プロセスおよびグリーンスチールイニシアチブへの投資が増加しています。超党派のインフラ法(2021 年成立)は、高速道路、橋、交通システムなどのインフラの更新に 1 兆 2,000 億米ドル以上を割り当てており、中間製品としての鋼錬鉄の需要が持続的に見込まれます。
米国エネルギー省のクリーンエネルギーイニシアチブは、風力、太陽光、送電網インフラにおける高強度、耐食性の鋼部品需要を後押ししています。一方、カナダは、持続可能な鉱業と先進的な金属加工に重点を置いており、輸送および防衛分野向けの合金鋼インゴットの供給を支えています。製造業の国内回帰、鉄鋼鋳造工場の近代化、およびよりクリーンな技術の採用に向けた取り組みが継続している北米は、付加価値の高い鋼インゴットの潜在力が高く、イノベーション主導の市場として台頭しています。
アジア太平洋地域の鋼インゴット市場の動向
アジア太平洋地域は、広大な製造基盤と原材料・完成鋼製品に対する巨大な国内需要を背景に、世界市場で最大のシェアを占めています。世界鉄鋼協会(2023 年)によると、世界最大の鉄鋼生産国である中国とインドがトップ 2 を占め、世界全体の鉄鋼生産量の 65% 以上を占めています。この地域では、急速な都市化と産業の拡大に伴い、自動車、建設、輸送、造船の各セクターで鋼錬鉄が大量に使用されています。
中国の「一帯一路」構想や、ガティ・シャクティなどのインドのインフラ改革により、インゴットから製造される長尺鋼材の需要が大幅に増加しています。さらに、日本および韓国は、電子機器や防衛などの精密分野を支える、高品質のステンレス鋼および合金鋼のインゴットで、引き続き強力な輸出地位を維持しています。大量生産と特殊合金の生産の両方をサポートするこの地域の能力により、アジア太平洋地域は、世界的な鋼鉄インゴットのバリューチェーンにおける中心的な存在であり続けています。
中東およびアフリカの鋼錬鉄市場動向
中東およびアフリカの産業は、前例のないインフラ開発と産業の多角化に向けた戦略的転換を原動力として、最も急成長している地域として台頭しています。サウジアラビア、アラブ首長国連邦、エジプトなどの国々は、NEOM City、エジプトの新行政首都、大規模な交通およびエネルギープロジェクトなどの大規模な都市開発プロジェクトに鋼錬鉄を採用しています。
特に湾岸諸国における防衛投資の拡大は、自動車装甲、インフラの要塞化、機器製造に使用される合金および炭素鋼インゴットの需要を牽引しています。南アフリカやナイジェリアなどの国々も、鉱業およびエネルギー分野での鉄鋼の使用を拡大しており、インゴット消費の地域的な拡大に貢献しています。また、政府主導の鉄鋼製造の現地化政策の結果、重要な産業中心地でも国内で加工されたインゴットの需要が高まっています。
湾岸協力会議(GCC)の投資報告書によると、この地域は 2030 年までに 2.3 兆米ドル以上をインフラ開発に投じる予定であり、鋼錬鉄の用途には大きな成長の可能性があります。
競争環境
世界の鋼錬鉄市場は、技術の統合、製品のカスタマイズ、グリーン製造によって進化しています。主要企業は、エネルギー、防衛、輸送分野の需要に応えるため、脱炭素鋼および合金の革新に投資しています。アジア太平洋および北米の地域生産拠点は、対応力を向上させ、物流コストを削減しています。自動車および建設会社との戦略的提携により、長期契約を確保するとともに、デジタルプラットフォームにより透明性と業務効率が向上しています。
供給側では、強固な多層流通ネットワークと統合された原材料戦略により、グローバルバリューチェーンが強化されています。生産者は鉱石と鋳造のパートナーシップを合理化し、流通業者は主要地域での倉庫保管と加工を拡大し、堅固で成長主導のエコシステムを構築しています。
主な産業動向
- 2024年5月、Jindal Stainless は、インドネシアにおける年間生産能力 120 万トンのステンレス鋼溶解工場の合弁事業など、溶解および下流の生産能力の拡大を目的とした、総額 540 億インドルピーの包括的な投資計画を発表しました。これにより、同社のグローバルな生産能力はさらに強化されます。
- 2024年10月、JSW Steel は、合弁会社 JSW-JFE Electrical Steel を通じて、Thyssenkrupp Electrical Steel India を約 405億1400万ルピーで買収しました。この買収により、同社は粒界方向性電鋼板市場での地位を強化し、インドおよび世界での需要拡大に対応することになります。
市場区分
製品の種類別
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
産業別
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
地域別
- 北米
- ヨーロッパ
- 東アジア
- 南アジアおよびオセアニア
- 中東およびアフリカ
- 南米
目次
- エグゼクティブサマリー
- 2024 年および 2032 年の世界の鋼塊市場の概要
- 2024 年から 2032 年の市場機会評価(単位:百万米ドル
- 主な市場動向
- 産業の発展と主な市場イベント
- 需要側と供給側の分析
- PMR の分析と推奨事項
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済要因
- 世界の GDP 見通し
- 地域別世界の鉄鋼生産
- 世界のインフラ投資
- 開発途上国の経済成長
- 世界の防衛支出の概要
- 予測要因 – 関連性と影響
- COVID-19 の影響評価
- PESTLE 分析
- ポーターの 5 要因分析
- 地政学的緊張:市場への影響
- 規制および技術動向
- 市場動向
- 推進要因
- 抑制要因
- 機会
- 傾向
- 価格動向分析、2019 年~2032 年
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の鋼塊市場の見通し:
- 主なハイライト
- 世界の鋼塊市場の見通し:製品の種類
- はじめに/主な調査結果
- 2019 年から 2023 年までの製品の種類別市場規模(百万米ドル)および数量(トン)の分析
- 現在の市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- 市場の魅力度分析:製品種類
- 世界の鋼インゴット市場の見通し:最終用途産業
- はじめに/主な調査結果
- 2019年から2023年までの最終用途産業別の過去の市場規模(百万米ドル)および数量(トン)の分析
- 2024年から2032年までの最終用途産業別の現在の市場規模(百万米ドル)および数量(トン)の分析と予測
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- 市場の魅力度分析:最終用途産業
- 世界の鋼鉄インゴット市場の見通し:地域
- 主なハイライト
- 2019年から2023年までの地域別市場規模(百万米ドル)および数量(トン)の分析
- 2024年から2032年までの地域別市場規模(百万米ドル)および数量(トン)の分析と予測
- 北米
- ヨーロッパ
- 東アジア
- 南アジアおよびオセアニア
- 南米
- 中東およびアフリカ
- 市場の魅力度分析:地域
- 北米鋼錬鉄市場の見通し:
- 主なハイライト
- 価格分析
- 北米市場規模(百万米ドル)および数量(トン)分析および予測、国別、2024-2032年
- アメリカ
- カナダ
- 北米市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032年
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- 北米市場規模(百万米ドル)および数量(トン)の分析と予測、最終用途産業別、2024-2032年
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- ヨーロッパの鋼錬鉄市場の見通し:
- 主なハイライト
- 価格分析
- ヨーロッパの市場規模(百万米ドル)および数量(トン)の分析と予測、国別、2024-2032 年
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ロシア
- その他のヨーロッパ
- ヨーロッパ市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032年
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- ヨーロッパ市場規模(百万米ドル)および数量(トン)の分析と予測、最終用途産業別、2024-2032年
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- 東アジアの鋼銑市場の見通し:
- 主なハイライト
- 価格分析
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測、国別、2024-2032年
- 中国
- 日本
- 韓国
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032年
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測、最終用途産業別、2024-2032年
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- 東アジアの市場規模(百万米ドル)および数量(トン)の分析と予測、2024年~2032年
- 南アジアおよびオセアニアの鋼錬鉄市場の見通し:
- 主なハイライト
- 価格分析
- 南アジアおよびオセアニア市場規模(百万米ドル)および数量(トン)の分析と予測、国別、2024-2032年
- インド
- 東南アジア
- オーストラリア
- その他の南アジアおよびオセアニア
- 南アジアおよびオセアニア市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032年
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- 南アジアおよびオセアニアの市場規模(百万米ドル)および数量(トン)の分析と予測、最終用途産業別、2024年から2032年
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- ラテンアメリカの鋼インゴット市場の見通し:
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(百万米ドル)および数量(トン)の分析と予測、国別、2024-2032年
- ブラジル
- メキシコ
- その他のラテンアメリカ
- ラテンアメリカ市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032年
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- ラテンアメリカ市場規模(百万米ドル)および数量(トン)の分析と予測、最終用途産業別、2024-2032
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- 中東およびアフリカ鋼インゴット市場の見通し:
- 主なハイライト
- 価格分析
- 中東およびアフリカ市場規模(百万米ドル)および数量(トン)の分析と予測、国別、2024-2032 年
- GCC 諸国
- 南アフリカ
- 北アフリカ
- その他 MEA
- 中東およびアフリカ市場規模(百万米ドル)および数量(トン)の分析と予測、製品種類別、2024-2032 年
- 炭素鋼インゴット
- 合金鋼インゴット
- ステンレス鋼インゴット
- その他
- 中東およびアフリカ市場規模(百万米ドル)および数量(トン)の分析と予測、最終用途産業別、2024-2032
- 製造
- エネルギーおよび電力
- 輸送
- 鉱業および金属
- 防衛
- その他
- 競争環境
- 市場シェア分析、2024
- 市場構造
- 競争強度マッピング
- 競争ダッシュボード
- 企業プロファイル
- 中国宝武グループ
- 企業概要
- 製品ポートフォリオ/サービス
- 主要財務指標
- SWOT分析
- 企業戦略と主要な動向
- アルセロールミタル
- アンステールグループ
- 新日鉄住金株式会社
- HBISグループ
- シャガングループ
- POSCOホールディングス
- ジャンロングループ
- シュウガングループ
- タタ・スチールグループ
- JFEスチール株式会社
- ヌコル・コーポレーション
- ヴァリン・グループ
- ヒュンダイ・スチール
- JSWスチール・リミテッド
- 中国宝武グループ
- 付録
- 調査方法
- 調査の仮定
- 略語と略称
| ※鋼インゴットは、鉄と炭素を主成分とする合金である鋼を、鋳造した後に得られる金属の形態の一つです。鋼インゴットは、さまざまな形状や大きさで製造され、主に鋼材やその他の製品の原料として使用されます。鋳造プロセスを経て、熱処理や加工が行われることで、最終的な製品が完成します。 鋼インゴットにはいくつかの種類があります。最も一般的なものは、炭素鋼インゴットです。これには、低炭素鋼、中炭素鋼、高炭素鋼の三種類があります。低炭素鋼は、炭素含有量が約0.05%から0.25%の範囲であり、加工性に優れています。中炭素鋼は、炭素含有量が約0.25%から0.6%で、強度が高くなる一方で、加工は難しくなります。高炭素鋼は、炭素含有量が0.6%以上で、硬度と強度が非常に高くなるため、刃物やバネなどに使用されることが多いです。 合金鋼インゴットも広く使用されています。これは、他の元素を添加することで特性を改善した鋼です。例えば、クロムやモリブデンを含む鋼は、耐熱性や耐腐食性が向上します。また、ニッケルを添加した鋼では、靭性が高まり、極寒の環境でも使用が可能になります。これらの合金鋼は、自動車や航空機、建築物など様々な分野で重要な役割を果たしています。 鋼インゴットの主な用途としては、建設、機械、造船、自動車産業などが挙げられます。建設においては、鉄筋や鋼材として構造物に使用され、耐久性や安全性を担保します。また、機械産業では、部品や機械要素として、さまざまな機械に組み込まれています。造船や自動車産業でも、安全性や性能を向上させるために鋼材が幅広く使われています。 鋼インゴットの製造プロセスには、いくつかの関連技術があります。まず、鉄鉱石から鉄を取り出す高炉法や電気炉法があります。高炉法では、コークスを燃焼させて高温を生成し、酸素を除去することで鉄を得ます。一方、電気炉法では、再生された鉄スクラップを電気で溶かし鋼に変える方法です。これらのプロセスによって、鋼インゴットは大量に生産されます。 鋼インゴットを加工するためには、圧延、鍛造、切削などの技術が用いられます。圧延は、インゴットを熱状態で圧縮することで薄い板や棒に成形する技術です。鍛造は、熱処理後のインゴットをハンマーやプレスで叩くことで形状を変える手法です。切削は、工具を使ってインゴットから不要な部分を取り除き、所定の形状に仕上げる方法です。これらの加工技術によって、特定の用途に応じた製品が生まれます。 鋼インゴットの品質管理も非常に重要です。鋼の特性には、強度、靭性、硬度、耐食性などがあり、これらを確認するために物理的テストや化学分析が行われます。高品質な鋼を製造するためには、原材料の選別や製造プロセスの管理が欠かせません。最近では、センサー技術やデジタル制御が進化し、リアルタイムでの品質管理が可能になっています。 持続可能な鋼生産に向けた取り組みも進められています。リサイクル鋼の使用が増え、環境負荷の軽減が求められる中、製造プロセスの改善が行われています。また、代替原材料の研究や、二酸化炭素排出量を削減する技術の開発も進められています。今後の鋼インゴット生産は、より環境に配慮したものになると期待されています。 このように、鋼インゴットは、さまざまな種類や用途を持ち、広範な産業で活用されている重要な材料です。その製造や加工においては多くの技術が関与しており、高品質な製品を安定的に供給し続けることが求められます。 |
• 日本語訳:鋼インゴットの世界市場(2025-2032):グローバル産業分析、規模、シェア、成長、動向、予測
• レポートコード:PMRREP32272 ▷ お問い合わせ(見積依頼・ご注文・質問)