 | • レポートコード:PMRREP20098 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、216ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:材料 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
世界のカレンダー用樹脂市場の規模は、2026年には95億米ドルに達すると見込まれており、2033年までに133億米ドルに達すると予測されています。2026年から2033年にかけては、年平均成長率(CAGR)4.9%で成長すると見込まれています。
この市場の拡大は、自動車内装トリム用途における需要の加速、食品・飲料用フレキシブル包装の急速な成長、および電子・電気用途における特殊フィルムの採用拡大によって牽引されています。
これらの要因が相まって、燃費効率向上のための自動車部品の軽量化、規制要件を満たす持続可能なフレキシブル包装ソリューション、そして民生用電子機器製造における高度なフィルム特性を実現する技術革新といった構造的な変化が反映されており、これら全体として、カレンダー加工用樹脂は現代の産業用途において不可欠な材料としての地位を確立しています。
レポート目次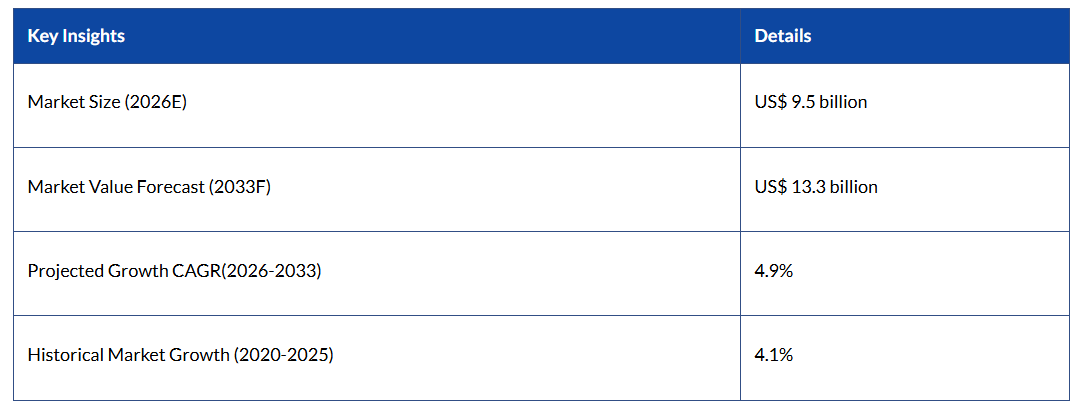
業界の主なハイライト:
- 主要地域:北米は2025年に約28%の市場シェアを占めると見込まれています。これは、米国における年間1,060万台の自動車生産、強固な電子機器製造基盤、および自動車内装や熱関連用途における高性能カレンダー用樹脂への需要の高まりに支えられています。
- 最も成長が著しい地域:アジア太平洋地域は最も成長が著しい地域であり、中国、インド、ASEAN諸国を牽引役として、2033年までに世界のカレンダー用樹脂売上高の48%を占めると予測されています。
- 主要セグメント:ポリ塩化ビニル(PVC)は、世界的なPVC生産能力4,500万トン、成熟したサプライチェーン、および長期的な材料供給を支えるリサイクル取り組みの恩恵を受け、2025年には58%のシェアでカレンダー用樹脂市場をリードする見込みです。
- 最も成長が著しいセグメント:自動車用途は、電気自動車の普及や、先進的な内装用フィルムおよび熱管理用フィルムへの需要の高まりを背景に、2033年まで年平均成長率(CAGR)6.2%で最も高い成長を記録すると予想されています。
- 主要な機会:リサイクルおよびバイオベースのカレンダー用樹脂の採用拡大は、900万トンを超える世界のプラスチックリサイクル潜在能力と、循環型経済の実践を促進する政策上のインセンティブに支えられ、大きな機会をもたらしています。
市場の動向
推進要因 ― 自動車内装トリムおよびダッシュボード用途の拡大
世界の自動車産業は引き続き堅調な成長を遂げており、2023年の世界自動車生産台数は8,080万台に達し、自動車生産は2033年まで成長軌道を維持すると予測されています。カレンダー加工用樹脂、特にポリ塩化ビニル(PVC)およびポリエチレンテレフタレート(PET)は、その優れた表面仕上げ、寸法安定性、およびコストパフォーマンスの高さから、自動車の内装トリム、ダッシュボードカバー、ドアパネル、装飾部品などに広く利用されています。
現代の自動車では、可燃性要件(FMVSS 302)や低揮発性有機化合物(VOC)排出基準など、厳しい安全基準を満たす、軽量で耐久性に優れた内装材がますます求められています。ドイツ、日本、中国の自動車メーカーは、美観と機能性を高めた高性能フィルムを製造するため、先進的なカレンダー加工技術に多額の投資を行っています。電気自動車への移行はさらなる機会を生み出しており、バッテリーの熱管理部品や絶縁フィルムでは、電気的用途や熱安定性に最適化されたカレンダー加工用樹脂配合が活用されています。
フレキシブル包装および食品安全用途における急速な成長
世界のフレキシブル包装市場は著しく拡大しており、利便性が高く軽量な包装ソリューションに対する消費者の嗜好や、食品業界における保存期間の延長という要件に後押しされ、2035年までに4,358億2,000万米ドルに達すると予測されています。カレンダー用樹脂は、スナック菓子、乳製品、加工食品、飲料などに使用されるフレキシブル包装フィルムにおいて不可欠な構成要素であり、酸素や水分の透過に対する優れたバリア性を発揮します。
EUの「包装および包装廃棄物指令(94/62/EC)」をはじめとする規制要件や、拡大生産者責任(EPR)に関する継続的な議論により、リサイクル性と持続可能性を兼ね備えた特殊なカレンダー用フィルムへの需要が生まれています。食品メーカーは、プラスチック製食品接触材料に関するEU規則10/2011に準拠し、添加物の移行を最小限に抑えつつ食品の安全性を確保する、カレンダー加工用樹脂ベースのフィルムをますます求めています。アジア太平洋地域、特にインドや東南アジアにおける近代的な小売インフラの拡大は、フレキシブル包装ソリューションに対する大きな需要を生み出し、食品加工および飲料業界全体におけるカレンダー加工用樹脂の消費を支えています。
制約要因 – 使い捨てプラスチックに対する厳格な規制および材料制限
使い捨てプラスチックを対象とした政府の厳格な規制は、カレンダー用樹脂市場の成長にとって大きな制約となっています。使い捨てプラスチックに関する欧州連合(EU)指令2019/904は、ビニール袋、飲料用スターラー、食品テイクアウト容器の使用を制限しており、特定のカレンダー用樹脂配合の最終用途を制限しています。製造業者に対し、製品の使用済み後の管理責任を負わせる「拡大生産者責任(EPR)」制度は、カレンダー用樹脂の製造業者や加工業者にとって、生産コストの増加やコンプライアンス上の負担増をもたらしています。
中国の「国家剣」政策およびそれに続くプラスチック輸入禁止措置は、世界のプラスチックフィルムリサイクルの流れを混乱させ、サプライチェーンを複雑化させています。英国やEUの枠組みで提案されているような、プラスチックフィルムにおける再生材含有率の最低基準を義務付ける規制は、再生樹脂の配合に向けた多額の研究開発投資とインフラ整備を必要とし、技術力に欠ける中小メーカーの市場成長を制約しています。
環境問題とバイオベースの代替品への移行
持続可能な素材を求める消費者や規制当局からの圧力は、従来の石油由来のカレンダー用樹脂にとって課題となっています。原油価格の上昇や化石燃料価格の変動は、生産コストや原材料の入手可能性に影響を及ぼしています。ポリ乳酸(PLA)、ポリブチレンサクシネート(PBS)、その他の生分解性ポリマーを含むバイオベースの代替素材の台頭は、従来のPVCおよびPETカレンダー用樹脂に対して競争上の圧力を生み出しています。
塩素処理や可塑剤に関する懸念など、PVC生産の環境への影響を浮き彫りにしたライフサイクルアセスメント(LCA)の研究は、市場のステークホルダーを環境的に好ましい代替素材へと向かわせています。2022年に88万トンのPVCをリサイクルした「VinylPlus」プログラムの成果は、循環型経済への業界の取り組みを示す一方で、より環境に優しいと認識される素材へと消費者の嗜好がシフトしていることも示しています。
機会 – 持続可能なカレンダー用樹脂の配合および再生材含有率の向上
再生材やバイオベースの原料を組み込んだ持続可能なカレンダー用樹脂の開発から、大きな成長の機会が生まれています。世界のプラスチックリサイクル率は依然として約9%にとどまっており、再処理可能な消費後および産業後のカレンダーフィルムスクラップが大量に供給されています。性能特性を損なうことなく、カレンダーフィルムに30~50%のリサイクル素材を配合することを可能にする技術革新は、持続可能な調達に焦点を当てた新たな市場セグメントを切り開いています。
イーストマン・ケミカル・カンパニーのような企業は、環境負荷を低減しつつ、食品接触用途に最適化された高度なリサイクル技術やトリタンPETG配合を開発しています。EUの炭素国境調整メカニズム(CBAM)や拡大生産者責任(EPR)制度などの規制上のインセンティブにより、リサイクル可能で持続可能な調達源に由来するカレンダー用樹脂を製造するメーカーには、市場上の優位性がもたらされます。インド政府による野心的な「2016年プラスチック廃棄物管理規則」の改正や、進行中の規制の進化は、循環型経済の原則や持続可能な製造プロセスに沿ったカレンダー用樹脂ソリューションを提供する企業にとって、新たな機会を生み出しています。
電子・電気用途:先進的な民生用デバイスにおける拡大
民生用電子機器、特にスマートフォン、タブレット、ウェアラブル機器、および携帯型電子機器の急速な成長に伴い、ディスプレイ保護、熱管理、および電気絶縁用途に使用される特殊なカレンダー成形フィルムに対する需要が拡大しています。2024年の世界の半導体および電子機器の生産高は5,740億米ドルを超え、カレンダー成形樹脂はデバイスの組み立てや部品の保護において重要な役割を果たしています。ポリエチレンテレフタレートグリコール(PETG)カレンダー加工用樹脂は、高度なディスプレイ保護フィルムやタッチセンサー用途に求められる、優れた透明性、耐衝撃性、および化学的安定性を備えています。
新興のモノのインターネット(IoT)エコシステム、人工知能(AI)デバイスの普及、および5Gインフラの拡大により、エレクトロニクスグレードのカレンダー加工フィルムに対する持続的な需要が生まれています。ヘルスケアおよび医療機器メーカーは、ISO 13732生体適合性規格の認証を受けた医療用グレードのPETおよびPETGフィルムをますます指定するようになり、手術器具の包装、診断機器の筐体、保護シールドにおける用途が拡大しています。2030年までに5,232億米ドルに達すると予測される世界の医療機器市場は、厳格な製薬およびヘルスケアの規制要件を満たす特殊なカレンダー用樹脂配合に大きな機会をもたらしています。
カテゴリー別分析
製品タイプ別分析
ポリ塩化ビニル(PVC)は、カレンダー加工用樹脂市場において主導的な地位を維持しており、2025年には約58%の市場シェアを占めると見込まれています。これは、自動車、家具、建築用途におけるその広範な採用を反映したものです。PVCカレンダー用樹脂は、卓越した汎用性、コスト効率、そして数十年にわたる産業利用を通じて確立された実績ある性能特性を備えています。この材料が本来持つ難燃性により、多くの用途において追加の難燃剤が不要となり、防火安全基準の遵守が義務付けられている自動車内装トリムや建築資材において、競争上の優位性をもたらしています。
世界のPVC生産能力は年間4,500万トンを超え、欧州、アジア太平洋、北米にまたがる確立されたサプライチェーンが整備されています。PVCカレンダー成形フィルムは、自動車のOEMメーカーや家具メーカーが求める優れた寸法安定性と表面の美観を維持しています。この素材のリサイクル可能性という利点に加え、年間90万トンのPVC回収を目標とする「VinylPlus」プログラムの取り組みが、市場の持続可能性への取り組みと規制順守の姿勢を後押ししており、新たな代替素材が登場しているにもかかわらず、PVCが市場でのリーダーシップを維持し続けている理由となっています。
用途に関する洞察
自動車用途は主要な最終用途セグメントを占めており、2025年には市場シェアの約47%を占めると見込まれています。これは、インテリアトリム部品、ダッシュボードカバー、ドアパネル、装飾仕上げにおけるカレンダー成形用樹脂の広範な利用に牽引されています。現代の自動車デザインでは、インテリアのアンビエント照明システム、テクスチャ加工された表面仕上げ、ソフトタッチ用途にカレンダー成形用樹脂ベースのフィルムがますます採用されており、消費者の車両品質に対する認識を高めています。年間8,080万台に上る世界の自動車生産は、ISO/TS 16949品質管理やIATF要件を含む、厳格な自動車供給基準を満たすカレンダー加工用樹脂フィルムに対し、多大かつ継続的な需要を生み出しています。
電気自動車の普及に伴い、カレンダー加工用樹脂の需要は加速しています。これは、バッテリーの断熱フィルムや電気絶縁フィルムにおいて、熱伝導率や電気的特性に最適化された特殊なPETおよびPETG配合が活用されているためです。コベストロAG、エイブリー・デニソン・コーポレーション、イーストマン・ケミカル・カンパニーをはじめとする主要な自動車部品サプライヤーは、高度な熱管理と軽量化ソリューションを求める電気自動車メーカーをターゲットに、カレンダー加工用樹脂の製品ポートフォリオを拡大しています。
地域別インサイト
北米カレンダー加工用樹脂市場の動向とインサイト
2025年、北米は世界のカレンダー加工用樹脂市場の約28%を占めており、これは強固な自動車製造基盤、先進的な電子機器生産、そして成熟したフレキシブル包装産業に支えられています。米国では年間約1,060万台の自動車が生産されており、中西部および南東部に広がる主要な組立拠点が、内装トリム、断熱層、機能性表面に使用されるカレンダー加工フィルムに対する安定した需要を牽引しています。厳格な自動車の性能および安全基準により、高品質で精密に設計された樹脂フィルムへの需要は引き続き高まっています。
並行して、同地域のフレキシブル包装セクターでは、州および連邦レベルでの環境規制の強化を受けて、高バリア性かつリサイクル可能な食品包装材料を製造するために、先進的なカレンダー加工技術が導入されています。北米の確立された医療機器製造エコシステムも、2033年にかけて、ヘルスケア製品、診断機器、医療用包装用途に使用される、FDA準拠の生体適合性カレンダーフィルムへの需要が高まるにつれ、さらなる成長を支えています。
欧州のカレンダー用樹脂市場の動向と洞察
欧州は、堅調な自動車生産、高度なポリマー加工能力、および厳格な規制監督に牽引され、カレンダー用樹脂の主要市場であり続けています。ドイツは、年間自動車生産台数が350万台を超え、高級内装用および機能性フィルムに対する高い要求に支えられ、欧州の需要の約35%を占め、地域内の消費をリードしています。また、EU規則10/2011への準拠により、移行物質の制御とトレーサビリティを備えた高品質なカレンダー成形フィルムの需要が高まっていることから、同地域の食品包装セクターも大きく貢献しています。
フランスやイタリアを含む南欧諸国では、家具、装飾用ラミネート、表面仕上げ用途を通じて、安定した消費が支えられています。持続可能性は依然として市場を牽引する重要な要因であり、EUグリーンディールや循環型経済行動計画により、リサイクル樹脂や環境負荷の低い樹脂配合の採用が加速しています。2023年に45万トンのPVCリサイクルを達成した「VinylPlus」などの取り組みは、循環型素材利用に向けた欧州の長期的な転換を後押ししています。
アジア太平洋地域のカレンダー用樹脂市場の動向と洞察
アジア太平洋地域は最も急成長している地域市場であり、急速な工業化と拡大する最終用途産業に牽引され、2033年までに世界のカレンダー用樹脂売上高の48%を占めると予測されています。中国は、年間2,600万台を超える自動車生産と、大規模な電子機器・消費財製造に支えられ、地域の需要を牽引しています。インドは主要な成長エンジンとして台頭しており、自動車生産が急速に拡大し、2026年には国内のプラスチック需要が3,000万トンを超えると見込まれており、包装やモビリティ用途におけるカレンダー加工フィルムの消費が増加しています。
日本と韓国は、エレクトロニクス用カレンダーフィルム分野で主導的な地位を維持しており、ディスプレイやフレキシブルエレクトロニクス向けの超薄型・高透明度素材を供給しています。ASEAN諸国は重要なエレクトロニクス組立拠点となりつつあり、一方で都市化の進展と中産階級の消費拡大がフレキシブル包装の需要を牽引しており、2033年まで年平均成長率(CAGR)5.8%で成長すると予測されています。
競争環境
カレンダー用樹脂市場は、大手ポリマーメーカーのグループが主導し、地域や専門分野に特化したサプライヤーがそれを支えるという、適度に統合された構造を示しています。市場をリードする企業は、幅広い製品ポートフォリオ、グローバルな流通網、そして強力な研究開発能力を通じて競争しており、これにより、大量生産される自動車、包装、建設分野の用途に対応することが可能となっています。競争上の差別化は、規制圧力やエンドユーザーのニーズの変化に対応するため、プレミアムグレードの配合、持続可能性に焦点を当てた製品開発、および再生素材の統合にますます重点が置かれています。資本集約的なカレンダー加工インフラ、プロセスノウハウ、およびフィルム加工業者やOEMとの強固な関係により、参入障壁は依然として中程度にとどまっています。
中堅企業は、コスト最適化、地域的な製造上の優位性、および現地の需要パターンに合わせたカスタマイズされた配合に注力しています。小規模な企業は、競争力を維持するために、ニッチな用途や特殊な性能要件をターゲットにしています。樹脂メーカーと下流加工業者との間の戦略的提携は一般的であり、共同開発、技術サービス、および迅速な商品化を支援しています。一方、デジタル製造やサステナビリティへの取り組みへの投資は、長期的な競争力を強化しています。
主な動向:
- 2023年8月: RENOLIT社は2023年8月29日、ラ・ポルト工場に新たな生産ラインを開設し、先進的な5ロールカレンダー技術を用いて、カレンダー加工PVCフィルムの生産能力と品質を向上させました。
- 2023年2月: ジェネシス・メディカル・プラスチック社は、埋め込み型PEEKをロール、ストリップ、シート状の薄膜(0.1mm~1.0mm)に加工するための、量産規模のカレンダー加工技術を開発しました。これらの均一なフィルムにより、除細動器やペースメーカーのバイオエレクトロニクス部品向けの精密レーザー切断やスタンピングが可能となり、医療機器の革新が促進されます。
カレンダー加工用樹脂市場で取り上げられた企業
- Eastman Chemical Company
- Formosa Plastics Corporation
- Westlake Corporation
- Occidental Petroleum Corporation
- Shin-Etsu Chemical Co., Ltd.
- Avery Dennison Corporation
- Covestro AG
- Reliance Industries Limited
- LG Chem
- China Petrochemical Corporation
- SK Chemicals
- LOTTE Chemical Corporation
- Indorama Ventures Public Company Limited
- SABIC
- Polyone Corporation
- Occidental Petroleum Corporation
- Huntsman Corporation
- Albemarle Corporation
- Berry Global Group
- INEOS Group
- Exxon Mobil Chemical
市場セグメンテーション
製品タイプ別
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
用途別
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
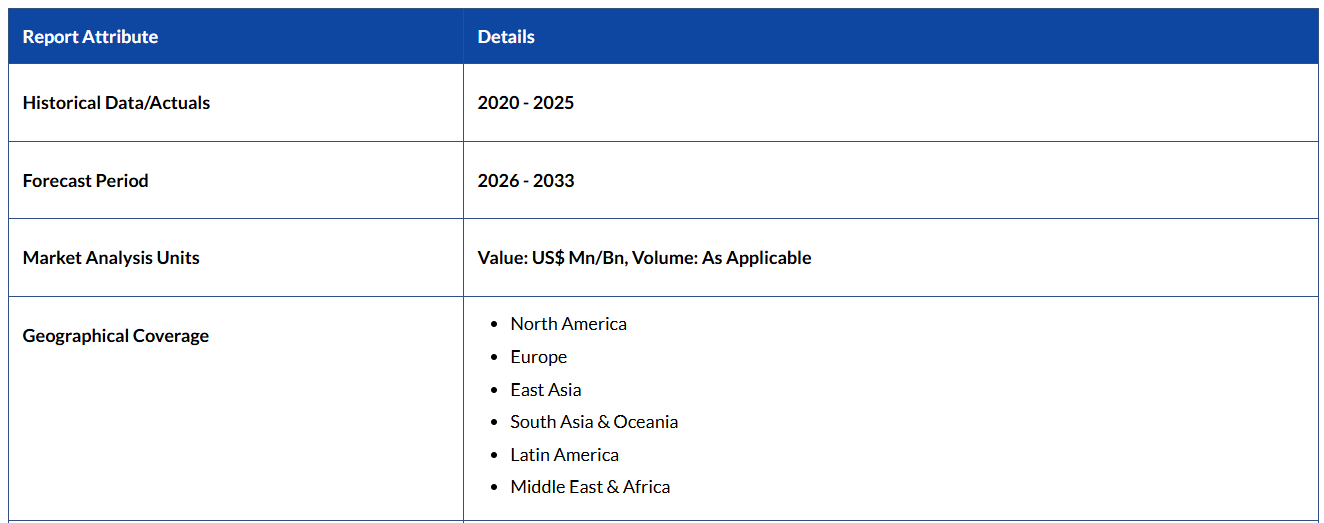
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界のカレンダー用樹脂市場の概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の刑務所数の成長見通し
- 国別世界犯罪率
- 国別世界の受刑者数
- 世界の民間刑務所市場の成長見通し
- その他のマクロ経済的要因
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界のカレンダー用樹脂市場見通し:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界のカレンダー用樹脂市場見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- 市場魅力度分析:製品タイプ
- 世界のカレンダー用樹脂市場の見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 用途別、現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- 市場魅力度分析:用途
- 世界のカレンダー用樹脂市場の見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 地域別現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米カレンダー用樹脂市場の展望:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 2026年~2033年の北米市場規模(10億米ドル)および出荷量(トン)の予測(国別)
- 米国
- カナダ
- 2026年~2033年の北米市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別)
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- 用途別、2026年~2033年の北米市場規模(10億米ドル)および数量(トン)の予測
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- 欧州のカレンダー用樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- 用途別 欧州市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- 東アジアのカレンダー用樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジア市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジア市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- 東アジアの市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- 東アジアの市場規模(10億米ドル)および出荷量(トン)の予測(2026年~2033年)
- 南アジア・オセアニアのカレンダー用樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- 南アジア・オセアニア市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- ラテンアメリカにおけるカレンダー用樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- ラテンアメリカ市場規模(10億米ドル)および販売量(トン)の予測(用途別、2026年~2033年)
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- 中東・アフリカのカレンダー用樹脂市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- 中東・アフリカ(MEA)のその他の地域
- 中東・アフリカ市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリ塩化ビニル(PVC)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリエチレンテレフタレートグリコール(PETG)
- その他
- 中東・アフリカ市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 家具および家具用トリム
- 自動車
- 食品・飲料
- 電子・電気
- 建築・建設
- ヘルスケア・医療
- その他
- 競争環境
- 市場シェア分析(2025年)
- 市場構造
- 競争激化のマッピング
- 競争ダッシュボード
- 企業プロフィール
- フォルモサ・プラスチック社
- 企業概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- ウェストレイク・コーポレーション
- イーストマン・ケミカル社
- オクシデンタル・ペトロリアム社
- 信越化学工業株式会社
- エイブリー・デニソン社
- コベストロ社
- リライアンス・インダストリーズ社
- LGケム
- 中国石油化工集団
- SKケミカル
- ロッテケミカル
- インドラマ・ベンチャーズ社
- SABIC
- ポリワン社
- オクシデンタル・ペトロリアム社
- ハンツマン社
- アルベマール社
- ベリー・グローバル・グループ
- INEOSグループ
- エクソンモービル・ケミカル
- フォルモサ・プラスチック社
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語

• 日本語訳:カレンダー用樹脂のグローバル市場2025-2032:ポリプロピレン(PP)、ポリエチレンテレフタレートグリコール(PETG)、その他
• レポートコード:PMRREP20098 ▷ お問い合わせ(見積依頼・ご注文・質問)