 | • レポートコード:PMRREP32407 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、195ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
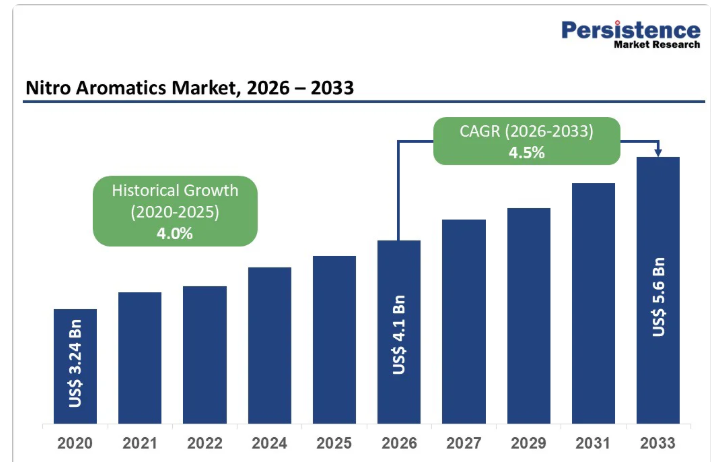
世界のニトロ芳香族化合物市場規模は、2026年には41億米ドルと推定されており、2033年までに56億米ドルに達すると予測されています。
2026年から2033年にかけては、年平均成長率(CAGR)4.5%で成長すると見込まれています。
この市場の拡大は、ポリウレタンおよび農薬分野からの需要増加によって牽引されています。特に新興国では、インフラ開発の加速に伴い、産業用消費量が増加しています。
さらに、成長を続ける製薬および染料産業では、生産効率の向上と環境負荷の低減を実現する製造プロセスの技術的進歩に支えられ、複雑な分子合成に不可欠な中間体としてニトロ芳香族化合物が引き続き活用されています。
市場の主な特徴
- 主要地域:アジア太平洋地域は、急速な工業化、大規模なインフラ投資、およびコスト効率の高い製造能力に支えられ、世界のニトロ芳香族化合物市場を牽引しており、世界市場シェアの42%を占めています。中国は世界のアニリン生産量の50%以上を占めており、インドは重要な成長市場として台頭しています。
- 最も成長が著しい地域:北米は、建設および自動車セクターの拡大、医薬品中間体に対する堅調な需要、そして持続可能な製造技術への戦略的投資を背景に、ニトロベンゼン用途において最も高い成長率が予測されています。
- 主要セグメント:ニトロベンゼンは、ポリウレタン、染料、医薬品、農薬用途向けのアニリン生産において不可欠な役割を果たしていることから、ニトロ芳香族化合物市場全体の市場価値の約40%を占めています。
- 最も成長が著しいセグメント:農薬は、作物の生産性向上が求められる世界的な人口増加、気候変動による害虫や病害の圧力、精密農業の導入、および開発途上国における近代的な農業手法への投資拡大を背景に、最も成長が著しい用途セグメントとなっています。
- 主要な市場機会:アジア太平洋地域におけるインフラのメガプロジェクトや軍事近代化プログラムは、爆薬用ニトロ芳香族化合物メーカーにとって大きな機会をもたらしており、防衛予算の増加により、予測期間を通じて持続的な需要が保証されています。
市場の動向
市場の成長要因
ポリウレタンフォーム製造の拡大と建設ブーム
ニトロ芳香族化合物、特にニトロベンゼンやジニトロトルエン(DNT)は、ポリウレタン製造において重要な中間体として機能しており、MDI(メチレンジフェニルジイソシアネート)は、フォーム合成に主に使用されるイソシアネートです。アジア太平洋地域の急速な都市化は重要な成長要因となっており、中国などの国々がアジア太平洋地域のポリウレタン市場の約66%を占めています。これは、同地域の広範な製造インフラと大規模な建設活動に支えられています。インドは、手頃な価格の住宅やスマートシティプロジェクトを推進する政府の取り組みにより、2030年までに世界第3位の建設市場となる見込みです。一方、中国の建設業界は、世界の建設生産高の25%~33%を占めています。
LEED認証やインドのECBC基準などの取り組みに後押しされた、エネルギー効率の高い建築材料への需要は、ニトロ芳香族中間体を含む硬質ポリウレタン断熱フォームに対する持続的な需要を生み出しています。さらに、2024年に世界のB2B取引額で28.08兆米ドルを占めた急成長中のEコマース分野では、ポリウレタンフォームを利用した保護梱包ソリューションが不可欠となっています。
医薬品および農薬分野のイノベーション
世界の医薬品市場は拡大を続けており、世界で最も広く使用されている医薬品であるパラセタモールは、ニトロベンゼンから合成され、さらに医薬品製剤において重要な中間体であるアニリンへと還元されます。中国、ドイツ、インドがパラセタモール製造の主要国であり、インドはブランド医薬品とジェネリック医薬品の双方において、主要な医薬品生産拠点として台頭しています。アニリン誘導体市場は、繊維、自動車、医薬品分野における用途の拡大によって牽引されています。
さらに、世界の農薬市場は力強い成長を遂げており、窒素肥料、除草剤、殺菌剤がニトロ化合物の主要な用途となっています。アジア太平洋地域の国々、特に中国、インド、インドネシアでは、農業の近代化に向けた投資が増加しており、今後5年間で精密農業の導入が20%増加すると予想されています。これにより、ニトロ芳香族系を基にした農薬や殺菌剤の消費量がさらに増加する見込みです。
市場の制約要因
厳格な環境および規制順守
ニトロ芳香族化合物の製造および使用は、世界的に規制当局の監視が強化されています。特に、欧州連合(EU)のREACH規則を施行している先進地域では、企業あたり年間1トンを超える化学物質について、包括的な安全性データとリスク評価が義務付けられています。2,4-ジニトロトルエン(2,4-DNT)を含むニトロ芳香族化合物は、米国環境保護庁(EPA)の優先汚染物質に指定されており、住宅地では1.6 mg/kg、工業用地では5.5 mg/kgという厳しい土壌スクリーニング基準値が設定されているほか、地下水については2.8 × 10 mg/kgという厳格なリスクベースのスクリーニング基準値が設けられています。
米国環境保護庁(EPA)は、40 CFR 59に基づき厳格なVOC排出基準を施行しており、カリフォルニア州などの州レベルでは、CARB基準を通じてさらに厳しい規制が課されています。これらの規制を遵守するためには、湿式空気酸化システムや環境モニタリングインフラなど、高度な廃棄物処理技術への多額の設備投資が必要となり、その結果、製造業者の運営コストが増加します。全米に広がる2,400万エーカー以上に及ぶ汚染された軍需品製造拠点や軍事施設において、土壌や地下水中に残留するニトロ芳香族化合物は、長期的な環境負債を生み出し、企業責任に関する潜在的な課題を引き起こしています。
原材料コストの変動とサプライチェーンの混乱
ニトロ芳香族化合物の生産は、本質的にベンゼン、トルエン、キシレン(BTX芳香族化合物)の安定供給に加え、硝酸やクロロベンゼンといった重要な化学原料の供給に依存していますが、これらの価格は石油市場において大幅な変動の影響を受けやすいものです。2024年第4四半期、中国におけるPNCB(パラ-ニトロクロロベンゼン)の価格は988米ドル/MTまで下落し、第3四半期比で4.82%の低下となりました。一方、2025年9月には、国際的な需要の低迷と在庫水準の上昇を背景に、価格はさらに7.29%下落しました。地政学的緊張やパンデミックに伴う物流上の課題によって引き起こされた世界的なサプライチェーンの混乱により、特殊化学品の安定した供給が制約されています。
製造施設には、ニトロ化、塩素化、水素化プロセスを行うための高度な技術力が必要であり、世界的に見てこれらに対応できる生産者の数は限られています。従来、中国、インド、欧州、米国に生産が集中してきたことは、地理的なリスクを生み出しています。主要ないずれかの地域で供給の混乱が生じると、特にジャスト・イン・タイムの在庫モデルに依存している医薬品や農薬セクターの下流顧客にとって、世界的な供給状況や価格に重大な影響を及ぼす可能性があるからです。
市場の機会
電気自動車およびバッテリー製造セクターからの需要拡大
世界の電気自動車市場は、ニトロ芳香族化合物メーカーにとって並外れた成長機会となっています。中国だけで世界のEV生産の55%以上を占めており、これは政府による積極的なインセンティブやバッテリー製造施設の拡張に支えられています。EVバッテリーの断熱、防音、および軽量内装部品におけるポリウレタンフォームの用途が急速に拡大しており、ニトロ芳香族中間体から得られるMDIベースのシステムに対する需要がさらに高まっています。インドの電気自動車市場は、持続可能なモビリティに向けた政府の規制や企業の取り組みに後押しされ、指数関数的な成長を遂げており、主要な工業地帯全域で充電インフラやバッテリー製造工場への投資が急増しています。
ポリウレタンフォームが重要な熱管理および構造的サポートを提供するリチウムイオン電池の生産拡大は、MDIおよびアニリン系ポリオールの消費増加と直接的に相関しています。万華化学(Wanhua Chemical)などの業界大手は、野心的な拡張計画を発表しており、同社は米国で年間40万トンのMDI生産能力を増強する一方、世界市場シェアの35%を超える潜在能力を保持し、グローバルリーダーとしての地位を維持する方針です。さらに、太陽光パネルや風力タービン部品などの再生可能エネルギーシステムにおいても、断熱材や構造材としてポリウレタンフォームの使用が拡大しており、従来の自動車や建設分野を超えた新たな需要源が生まれています。
バイオベースかつ持続可能なニトロ化合物生産への移行
化学業界は、持続可能性に向けたパラダイムシフトを経験しており、主要メーカーは環境問題や規制上の圧力に対処するため、再生可能原料技術やグリーンケミストリーへの取り組みに投資しています。リグノセルロース系バイオマス、農業廃棄物、非食糧原料に由来する、従来のニトロ芳香族化合物のバイオベース代替品が、触媒を用いた高速熱分解やディールス・アルダー環化付加反応などの先進的なプロセスを通じて開発されています。欧州連合(EU)のグリーンビルディング基準や、LEED認証プログラム、世界銀行が支援するブラジルの持続可能な建設イニシアチブなどの政府によるインセンティブにより、環境に優しい化学製品向けのプレミアム市場セグメントが創出されています。
バイオ由来のポリオールや低VOC配合を採用するメーカーは、北米や欧州の環境意識の高い顧客の間で拡大する市場シェアを獲得できます。これらの地域では、持続可能性への取り組みが競争上の優位性をもたらし、価格プレミアムを確立しています。製薬業界やパーソナルケア業界では、持続可能な方法で調達された化学中間体の需要が高まっており、企業は倫理的な調達と製造慣行を確保するために、ブロックチェーンを活用したサプライチェーンの透明化を推進しています。
カテゴリー別のインサイト
製品タイプ別分析
ニトロベンゼンは、ニトロ芳香族製品タイプの中で最大の市場シェアを占めており、世界市場の約40%と推定されています。これは、複数の高付加価値な下流産業に供給されるアニリン生産の前駆体として重要な役割を果たしていることが要因です。また、ニトロベンゼンは、セルロースエーテル加工、金属研磨、床処理、靴磨き剤の配合における溶剤として利用されており、アニリン以外の多様な用途チャネルを提供することで、安定した基礎需要を確保しています。ニトロベンゼンからアニリン誘導体への合成経路は、高度に最適化された触媒水素化プロセスにより産業的な成熟段階に達しており、アジア太平洋、欧州、北米全域でコスト競争力のある生産を可能にしています。
年間生産能力350万トンを誇るMDI生産の世界的市場リーダーである万華化学(Wanhua Chemical)は、ニトロベンゼンおよび関連中間体の生産能力を積極的に拡大しており、2025年3月には煙台(Yantai)工場での生産能力増強を完了する予定です。BASF、コベストロ、ハンツマン各社も同様に、自動車の軽量化やエネルギー効率の高い建築基準による持続的な構造的需要を反映し、下流のアニリンおよびMDI製造を支えるため、ニトロベンゼン生産の拡大に投資しています。
用途別分析
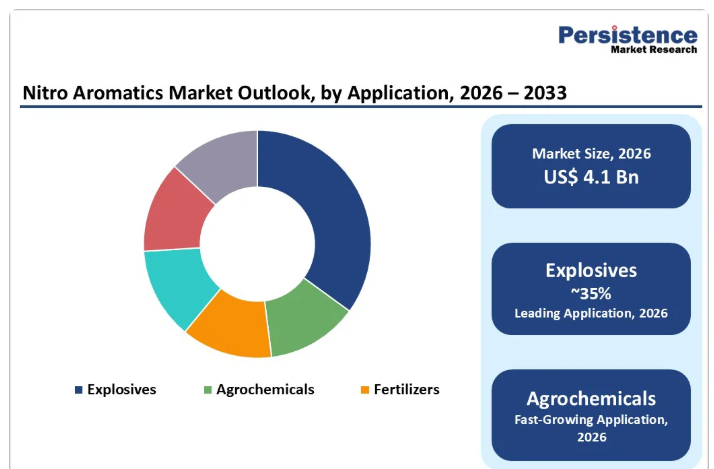
ニトロ芳香族化合物市場において、爆発物セグメントは最大の用途シェアを維持しており、世界的な防衛費の持続的な支出や軍事近代化プログラムに牽引され、総消費量の約35%を占めています。ジニトロトルエン(DNT)およびトリニトロトルエン(TNT)は、軍事用弾薬、砲弾、ミサイル、および制御爆破用途に使用される不可欠な爆発性化合物であり、その需要は地政学的緊張や防衛予算の変動に伴い変動します。北米は世界の軍事用爆発物市場の約40%を占めており、米国政府は先進的な推進システムや兵器の開発に向けて防衛支出を大幅に増やしています。
アジア太平洋地域は、予測期間中にTNTの生産および消費において主導的な地位を占めると予想されます。インド、中国、日本は、国家安全保障を強化し、新たな脅威に対抗するために防衛費を大幅に増額しています。ニトロセルロースおよびニトログリセリン誘導体からなる二基推進剤セグメントは、単基配合よりも高いエネルギー出力を実現する優れた性能特性により、最も急速な成長を遂げており、次世代の軍事用途において不可欠なものとなっています。
地域別インサイト
北米におけるニトロ芳香族化合物の動向
北米は、ニトロ芳香族化合物にとって成熟した戦略的に重要な市場として台頭しており、2023年には米国が世界のニトロ芳香族化合物消費量の30%近くを占めています。同地域の化学製造インフラはルイジアナ州の石油化学回廊に集中しており、主要メーカーは、ニトロ化、水素化、化学合成の機能を組み合わせた統合施設を同地に設立しています。BASFのルイジアナ州ガイスマールにある施設では大規模な拡張が進められており、2025年までに第3段階のMDI生産能力拡張が完了する見込みです。これにより、上流工程の設備強化を通じて、MDIの総生産量が約3分の1増加することになります。
医薬品セクターは主要な用途の牽引役となっており、パラセタモール生産施設がニトロベンゼンおよびアニリン誘導体の主要な消費先となっています。これは、製品の品質とサプライチェーンの信頼性を確保する北米の厳格なFDA規制に支えられています。防衛セクターは爆発物の需要に大きく寄与しており、米国政府の防衛予算により、軍事近代化イニシアチブに向けたジニトロトルエンやその他のニトロ芳香族化合物を含む軍需品の生産が支援されています。
欧州におけるニトロ芳香族化合物の動向
欧州は、特にドイツ、フランス、英国において、厳格な規制枠組みと高度な製造能力を特徴とする、確立された市場です。欧州の基礎化学品、肥料、窒素化合物製造業界は堅調な産業成長を見せており、これがニトロ芳香族化合物の消費を支えています。ドイツは、世界トップクラスの化学インフラと、統合されたニトロ化およびイソシアネート生産施設を含むBASFの広範な事業を活用し、欧州における生産と消費を牽引しています。
欧州連合(EU)のREACH規則は、包括的な化学物質の安全性評価と「極めて懸念される物質(SVHC)」に対する規制を義務付けており、これにより持続可能な生産技術やバイオ由来の代替品への投資が促進されています。製薬業界や染料業界は依然として主要な消費分野であり、欧州の伝統的な繊維・皮革セクターも、ニトロ芳香族化合物由来の染料や顔料に対する安定した需要を支えています。
アジア太平洋地域のニトロ芳香族化合物の動向
アジア太平洋地域は、世界全体のニトロ芳香族化合物の生産および消費の42%を占め、市場を支配しています。中国は、その広大な製造拠点、コスト競争力のある生産、そして下流産業との強力な統合を通じて、圧倒的な優位性を維持しています。中国に本社を置く万華化学グループは、現在の生産能力が年間230万トン、拡張計画により年間485万トンに達する見込みであり、プロジェクト完了時には世界市場シェアの35%を超えると見込まれ、MDI分野における世界的なリーダーとしての地位を確立しています。
インドは、急速な工業化、「メイク・イン・インド」プログラムを通じた製造業振興に向けた政府の取り組み、および農薬、医薬品、染料分野における用途の拡大に牽引され、同地域で最も急成長している市場です。インドを代表する特殊化学品メーカーであるAarti Industries Limitedは、ニトロ芳香族製品カテゴリーにおいて約25~40%の市場シェアを占めており、売上高40億ルピーの潜在力を持つ新たなニトロトルエン生産施設を稼働させるとともに、世界の農薬企業と総額4,000億ルピーに上る複数年契約を締結しています。
競争環境
世界のニトロ芳香族化合物市場は、中程度の集中度を示す競争構造を呈しており、膨大な生産能力を掌握する少数の多国籍化学コングロマリットが支配的である一方、多数の地域企業や特殊化学品メーカーが存在するのが特徴です。市場における差別化戦略では、プロセス化学の専門知識が重視されており、Aarti Industriesなどの企業は、ニトロ化、塩素化、水素化技術における専門性を活かし、60カ国にわたるグローバルな顧客にサービスを提供しています。競争環境は、持続可能性への要請によって再構築されつつあり、主要企業は、環境規制を遵守し、高価格帯の市場セグメントを獲得するために、バイオベースの生産技術、低VOC配合、および循環型経済の取り組みに投資しています。
主な市場動向
- 2025年3月:万華化学(Wanhua Chemical)は、煙台(Yantai)工場におけるニトロベンゼンおよびMDIの生産能力増強を完了し、アジア太平洋地域および世界市場におけるポリウレタン原料の供給を強化しました。
- 2025年2月:コベストロAGは、低排出型のニトロベンゼン誘導体の開発、持続可能な化学の実践の推進、および循環型経済への統合に焦点を当てた戦略的な研究開発プロジェクトを発表しました。
- 2024年12月:BASFの重慶におけるポリウレタン用MDI最適化プロジェクトが試運転段階に入り、生産効率を高めるため、ニトロベンゼンおよび関連中間体施設の拡張が計画されています。
ニトロ芳香族化合物市場の主要企業
万華化学集団有限公司(中国)は、年間420万トンの統合生産能力と、大規模なアニリンおよびニトロベンゼン生産施設を擁し、MDI生産における世界的なリーダーとして事業を展開しています。同社は中国全土にわたり戦略的な地理的多角化を図り、国内需要と国際輸出市場の両方を支えています。ポリウレタン中間体製造における万華化学の技術的リーダーシップと、積極的な生産能力拡大戦略により、同社は市場シェアを飛躍的に拡大する態勢を整えています。
BASF SE(ドイツ)は、欧州、北米、アジア太平洋地域に分散した年間202万トンのMDI生産能力を有する、統合されたグローバルな化学品生産ネットワークを運営しています。同社は持続可能な製造における技術的リーダーシップを維持し、低排出生産プロセスへの戦略的投資を継続しています。
コベストロAG(ドイツ)は、年間177万トンのMDI生産能力を保有しており、特殊化学品の開発および持続可能な生産の革新に向けた投資目標を発表しています。循環型経済の統合と差別化された製品提供に戦略的焦点を当てている同社の姿勢は、プレミアム市場セグメントにおいて競争上の優位性を確立しています。
ニトロ芳香族市場で取り上げられている企業
- BASF SE
- Huntsman Corporation
- Wanhua Chemical Group Co., Ltd.
- Covestro AG
- Dow Inc.
- SABIC
- Mitsubishi Chemical Company
- LG Chem
- Eastman Chemical Company
- Chemours Company
- Aarti Industries Ltd.
市場セグメンテーション
製品タイプ
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
用途
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
地域
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界のニトロ芳香族化合物市場の概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の防衛産業の概要
- 世界の肥料産業の概要
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界のニトロ芳香族化合物市場の見通し:過去(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界のニトロ芳香族化合物市場の見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- 市場魅力度分析:製品タイプ
- 世界のニトロ芳香族化合物市場見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 用途別現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- 市場魅力度分析:用途
- 世界のニトロ芳香族化合物市場の展望:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 地域別 現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米ニトロ芳香族化合物市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- 北米市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- 欧州のニトロ芳香族化合物市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- 用途別、2026年~2033年の欧州市場規模(10億米ドル)および数量(トン)の予測
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- 東アジアのニトロ芳香族化合物市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(2026年~2033年)
- 南アジア・オセアニアのニトロ芳香族化合物市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニア市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- 南アジア・オセアニア市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- ラテンアメリカにおけるニトロ芳香族化合物の市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカにおける市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- 中東・アフリカのニトロ芳香族化合物市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- ニトロベンゼン
- ニトロクロロベンゼン
- ジニトロトルエン
- その他
- 中東・アフリカ市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 爆発物
- 農薬
- 肥料
- 染料・顔料
- 医薬品
- その他
- 競合環境
- 市場シェア分析(2025年)
- 市場構造
- 競合激化度マッピング
- 競合ダッシュボード
- 企業概要
- BASF SE
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- ハンツマン・コーポレーション
- 万華化学集団有限公司
- コベストロAG
- ダウ・インク
- SABIC
- 三菱化学株式会社
- LGケム
- イーストマン・ケミカル・カンパニー
- ケモアーズ・カンパニー
- アーティ・インダストリーズ社
- BASF SE
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語
• 日本語訳:ニトロ芳香族化合物のグローバル市場2025-2032:ニトロベンゼン、ニトロクロロベンゼン、ジニトロトルエン
• レポートコード:PMRREP32407 ▷ お問い合わせ(見積依頼・ご注文・質問)