 | • レポートコード:PMRREP4429 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、199ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ |
| Multi User(6名利用) | ▷ お問い合わせ |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
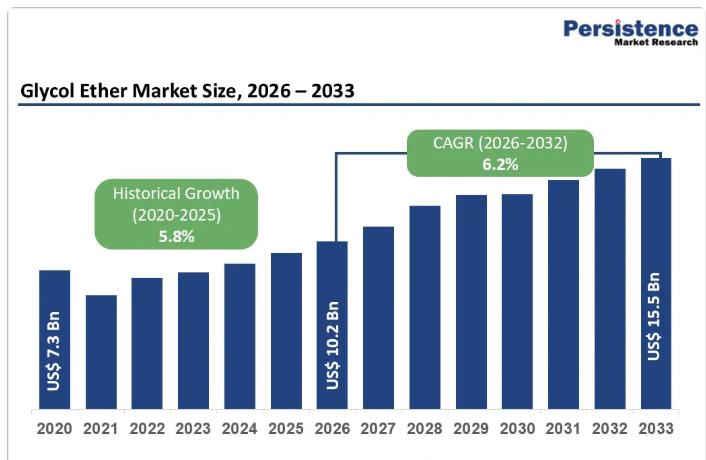
世界のグリコールエーテル市場の規模は、2026年には102億米ドルに達すると見込まれており、2033年までに155億米ドルに達すると予測されています。2026年から2033年にかけて、年平均成長率(CAGR)6.2%で成長すると見込まれています。
市場の拡大は低VOC溶剤ソリューションに対する世界的な需要の加速によって牽引されており、
これはEU指令2004/42/EC、EPAのエアゾール塗料基準、および持続可能なグリコールエーテル配合物に対する規制遵守要件を定めたLEEDグリーンビルディング認証要件など、厳格な環境規制によって支えられています。
市場の主なハイライト
- 主要地域:アジア太平洋地域は、世界市場シェア41.5%を占め、市場をリードしています。これは、並外れた建設ブームと急速な工業化により中国が同地域で大きな市場シェアを獲得していること、インドの医薬品製造における優位性、そして大量生産を支えるコスト競争力のある製造能力に後押しされています。
- 最も成長が著しい地域:中東・アフリカ地域が最も急速な成長を見せており、特に中国では建設セクターの拡大、政府による産業支援政策、ジェネリック医薬品の製造、および持続的な地域拡大を支える化粧品セクターの成長に後押しされ、年平均成長率(CAGR)12.7%という目覚ましい成長軌道を描いています。
- 主要な製品タイプ:Eシリーズのグリコールエーテルは、優れた溶解力、低い蒸発率、および医薬品、化粧品、工業用途における卓越した適合性を背景に、推定55%の市場シェアを占め、市場を支配しています。
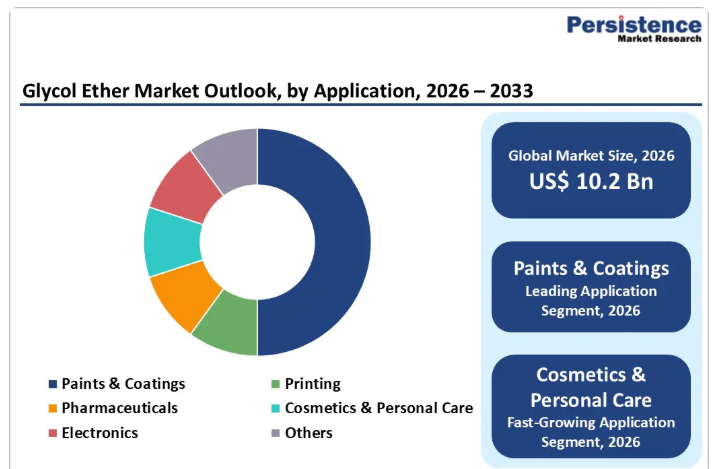
- 主要な用途:塗料およびコーティング用途は市場収益の26.7%を占めており、VOC規制への準拠要件、低VOC配合の採用、グリーンビルディング認証の需要、および自動車産業の拡大が、このセグメントの持続的な成長を支えています。
- 主要な市場機会:アジア太平洋地域における製造拠点の拡大を原動力とする、バイオベースおよび持続可能なグリコールエーテルの開発は、規制順守の推進要因、イーストマン社のバイオベース製品におけるイノベーション、インドの医薬品・化粧品市場の成長、そしてコスト競争力のある地域的な製造拠点という要素が相まって、極めて大きな市場機会を生み出しています。
市場の動向
成長要因 ― 厳格な環境規制および低VOC溶剤の使用義務化
揮発性有機化合物(VOC)の排出削減を目的とした世界的な規制枠組みの強化は、グリコールエーテル市場、とりわけ低揮発性でより安全な製品バリエーションの主要な成長要因となっています。EU指令2004/42/ECなどの規制では、装飾用塗料や自動車再塗装製品に対して厳格なVOC含有量制限が義務付けられており、これにより、配合メーカーは従来の高VOC溶剤を、先進的なグリコールエーテルなどの規制に準拠した代替品に置き換えることを余儀なくされています。
同様に、米国環境保護庁(EPA)がエアゾール塗料に対して施行している排出基準や、建築資材のLEED認証における持続可能性要件により、建築用、工業用、自動車用塗料の各分野において、低VOC溶剤の採用が加速しています。
グリコールエーテルは、溶解力、蒸発制御、および規制順守の最適なバランスを提供し、メーカーが性能を犠牲にすることなく環境規制を満たすことを可能にします。BASFによる最近の配合技術革新や、Sherwin-Williamsが報告した環境効率に優れた塗料の堅調な売上成長は、規制に準拠したグリコールエーテルソリューションの商業的な拡張性を浮き彫りにしています。さらに、労働者の安全や労働衛生への重視が高まっていることも、毒性の低いグリコールエーテル系製品への移行を後押ししており、規制主導による持続的な市場拡大を強固なものとしています。
注射剤の需要拡大に伴う医薬品・化粧品セクターの拡大
製薬および化粧品産業の急速な拡大に伴い、溶媒、中間体、製剤助剤としての重要な役割を担うグリコールエーテルへの需要が大幅に増加しています。製薬分野では、注射剤、ワクチン、および複雑な製剤の開発パイプラインが拡大しており、薬剤の安定性、溶解性、および生物学的利用能を確保するために高純度の溶媒が必要とされていますが、これらの機能においてグリコールエーテルは特に有効です。
医療費の増加、高齢化、予防医療への重視の高まりが、世界の医薬品生産量をさらに押し上げています。並行して、世界の美容・パーソナルケア業界も、高級スキンケア、ヘアケア、衛生製品に対する消費者の需要の高まりに牽引され、拡大を続けています。
グリコールエーテルは、化粧品製剤においてテクスチャーの改善、保存期間の延長、優れた官能特性の向上に寄与しており、高付加価値製品においては代替が困難となっています。インドや中国といった新興の製造拠点においても、大規模なジェネリック医薬品の生産や受託製造の拡大を通じて、グリコールエーテルの消費量が増加しています。さらに、バイオ医薬品や薬物送達技術の進歩により、特殊なグレードのグリコールエーテルが求められており、予測期間を通じて医薬品および化粧品セクターの両方で長期的な需要の勢いが維持される見込みです。
抑制要因 – 代替および持続可能な溶剤技術との競争が、グリコールエーテルの採用を制限しています
最終用途産業が、より持続可能で低毒性の溶剤システムへと移行する中、代替溶剤との競争が、世界のグリコールエーテル市場における重要な抑制要因として浮上しています。水性製剤、バイオベースの溶剤、エステル、および先進的なアルコール誘導体は、塗料・コーティング、洗浄剤、インク、接着剤の各用途において、広く受け入れられつつあります。VOC排出削減に向けた規制圧力に加え、企業のESGへの取り組みやグリーンラベル要件が相まって、メーカーはグリコールエーテルを、規制順守が容易で環境性能に優れた溶剤に置き換えるよう促されています。
樹脂および界面活性剤化学における技術的進歩により、水系システムの性能がさらに向上し、グリコールエーテル系配合との機能的な差が縮まっています。この競争環境は、持続可能性の評価が購買決定に大きく影響する、消費者向けおよび環境配慮型の用途において特に厳しいものとなっています。その結果、グリコールエーテルメーカーは、価格圧力、配合の柔軟性の低下、および特定の用途における需要の漸進的な減少に直面しています。
サプライチェーンの変動と複雑な生産プロセスが市場の安定性を阻害している
サプライチェーンの混乱や生産上の課題は、世界のグリコールエーテル市場に影響を与えるもう一つの大きな制約要因となっています。グリコールエーテルの製造は、エチレンオキシドやプロピレンオキシドなどの石油化学原料に大きく依存しており、これらの原料の入手可能性や価格は、原油価格の変動、製油所の稼働率、地政学的緊張に極めて敏感です。原料供給に何らかの混乱が生じると、生産の遅延、コストの上昇、生産量の信頼性の低下につながる可能性があります。
グリコールエーテルの生産には、厳格な安全管理、特殊な設備、および環境規制の遵守を必要とする複雑な化学プロセスが伴い、操業の複雑さと資本集約度を高めています。物流上の制約、貿易制限、および原材料の入手可能性における地域間の不均衡は、特にグローバル市場に製品を供給するメーカーにとって、供給リスクをさらに悪化させています。これらの課題により、生産者が一貫した価格を維持し、生産能力を効率的に拡大し、需要の変化に迅速に対応する能力が制限され、ひいては市場全体の成長を阻害しています。
機会 – バイオベースおよび持続可能なグリコールエーテルの開発とグリーンケミストリーの革新
持続可能性とグリーンケミストリーへの移行が加速していることで、バイオベースかつ環境に優しいグリコールエーテルソリューションに大きな市場機会が生まれています。環境への影響に対する消費者の意識の高まりに加え、低毒性かつ再生可能な化学物質を促進する厳格な規制要件が相まって、メーカーは持続可能な溶剤の開発への投資を後押しされています。イーストマン・ケミカル社によるバイオ由来グリコールエーテル製品ラインの導入は、規制順守や変化する顧客の嗜好に沿った、環境に優しい代替品への業界の移行を浮き彫りにしています。
再生可能原料の利用やエネルギー効率の高い合成経路といった生産技術の進歩により、ライフサイクルにおける環境負荷が低減され、環境影響評価が簡素化されることで、バイオ由来グリコールエーテルの商業的実現可能性が高まっています。水性塗料やコーティングの急速な普及に伴い、これらと相性の良い凝集剤や溶剤が必要とされており、それによって次世代グリコールエーテルへの需要が維持されています。
毒性の低いメチルエーテル誘導体やプロピレングリコールエーテル(Pシリーズ)製品の拡大は、応用可能性をさらに高め、予測期間を通じて、コーティング、洗浄剤、および工業用製剤分野における製品ポートフォリオの多様化とプレミアムなポジショニングを可能にします。
エレクトロニクス、半導体、および先端製造分野における需要の増加
エレクトロニクス、半導体、および先端製造分野は急速に拡大しており、グリコールエーテルメーカー、特に高純度および特殊グレードの製品を提供するメーカーにとって、大きな成長機会を生み出しています。グリコールエーテルは、その卓越した溶解力、残留物の少なさ、および制御された蒸発速度により、これらの産業において重要な役割を果たしており、フォトレジスト、精密洗浄液、エッチングプロセス、電子部品の保護コーティングなどの繊細な用途に最適です。
半導体デバイスの複雑化、トランジスタ密度の向上、およびチップの微細化に伴い、汚染を防止し、製造歩留まりを確保するためには、極めて清浄で一貫性の高い溶剤が求められています。電気自動車、ウェアラブル電子機器、高性能センサー、および高度な産業用オートメーションの成長は、グリコールエーテルを必要とするより専門的な製造プロセスへの需要を牽引しています。
高純度かつ低毒性の配合製品を製造できるサプライヤーは、ISO認証や半導体グレード認証を含む、これらの業界の厳しい品質および規制要件に対応することができます。さらに、半導体製造工場が世界的に、特にアジア太平洋地域で拡大するにつれ、溶剤の消費量が増加しており、製品ポートフォリオの多様化や先進的なエレクトロニクスメーカーとの戦略的パートナーシップの構築を目指すグリコールエーテルメーカーにとって、高付加価値で長期的なビジネスチャンスが生まれています。
カテゴリー別のインサイト
製品タイプ別分析
エチレングリコールブチルエーテル(EGBE)、エチレングリコールプロピルエーテル、およびエチレングリコールブチルエーテルアセテートを含むEシリーズグリコールエーテルは、卓越した溶剤特性、高い相溶性、および低い揮発性により、推定55%のシェアを占めており、業界標準としての地位を確立しています。EGBEは32.6%の市場シェアを占めており、その優位性は、優れた溶解力、低い蒸発速度、そして建築用塗料、自動車用塗料、産業用メンテナンス用途にわたる幅広い適合性を反映しています。
Eシリーズは、医薬品および化粧品用途に特化しており、優れた結合効率、水や有機液体との混和性、および緩やかな蒸発特性を活かし、注射剤の製剤開発、ワクチンの製造、および高級パーソナルケア製品の創出を可能にしています。
低分子量Eシリーズセグメントは、優れた揮発性制御、高い溶解力、および塗料・コーティングの性能最適化を支える卓越した配合互換性を原動力として、市場収益の54.8%を占めています。Pシリーズグリコールエーテル(メチルエーテル、ブチルエーテル、酢酸メチルエーテル)は、毒性の低い特性により、労働衛生上の懸念や規制上の圧力に対応しつつ、予測期間を通じてEシリーズの市場リーダーシップを維持しています。
用途に関する洞察
塗料・コーティング分野は、均一な被覆性、滑らかな仕上がり、耐久性の向上、優れた美観を実現するグリコールエーテルの重要な機能性に支えられ、2026年には市場収益の26.7%を占め、市場で圧倒的な地位を確立しています。建築用塗料の採用は、揮発性有機化合物(VOC)排出削減を求める規制圧力と、環境に優しいソリューションに対する消費者の需要によって牽引されています。BASF社の低VOC塗料処方の実証や、Sherwin-Williams社のエコ効率型塗料における12%の成長は、グリコールエーテルをベースとした持続可能な代替品の商業的な実現可能性を示しています。
優れた流動性制御、レベリング特性、およびブラシ跡の除去のためにグリコールエーテルを必要とする自動車補修塗装および産業用メンテナンス用途は、自動車アフターマーケットおよび産業用メンテナンス分野全体で大量需要を確立しています。一般産業用塗料、木材用塗料、および保護塗料の用途においても、耐久性の向上と性能の最適化を図るため、グリコールエーテルの利用が増加しています。
印刷インキ分野は、色安定性、画像の鮮明さ、および配合の互換性を確保するためにグリコールエーテルを必要とするフレキソ印刷やグラフィックアーツ用途により、大きな市場シェアを獲得しており、これにより予測期間を通じて塗料・コーティング分野の優位性が維持される見込みです。
地域別動向
北米におけるグリコールエーテル市場の動向
北米は依然としてグリコールエーテルにとって高度に発展し、成熟した市場であり、米国は消費量および規制面での主導的役割を担っています。自動車の再塗装、産業用メンテナンス、建設といった主要な最終用途分野は、引き続き着実な消費を牽引しており、性能基準を満たしつつ環境規制を遵守する塗料、接着剤、洗浄剤の配合にグリコールエーテルが求められています。
米国の産業生産とイノベーションを支える強固なインフラは、持続的な市場需要をさらに後押ししており、化学メーカーは先進的な流通ネットワークを活用して、信頼性の高いサプライチェーンを維持し、エンドユーザーへのタイムリーな納品を実現しています。米国グリーンビルディング協会のLEED認証プログラムは、接着剤、シーラント、塗料に対して厳格なVOC(揮発性有機化合物)制限を義務付けることで、特に商業建築および住宅リフォーム分野において、グリコールエーテルの採用を促進する重要な要因となっています。
低排出材料に向けたこうした規制の動きは、環境に優しく規制に準拠したグリコールエーテルソリューションを提供するメーカーにとって、ビジネスチャンスを生み出しています。BASF、ダウ、イーストマンなどの大手化学メーカーは、現地生産および流通ネットワークを通じて地域での強固な基盤を確立しており、自動車、医薬品、パーソナルケア用途における製品の入手しやすさと安定した供給を確保しています。
欧州のグリコールエーテル市場の動向
欧州もまた、グリコールエーテルにとって非常に発展した市場であり、ドイツと英国が地域をリードしています。ドイツの優位性は、その工業製造における専門性、特に自動車、コーティング、および化学処理産業に起因しています。これらの産業では、精密かつ高品質なグリコールエーテル配合が求められています。厳格な環境規制、とりわけEU指令2004/42/ECは、塗料、コーティング、およびその他の工業用化学物質に対してVOC排出制限を課しており、製造および製品配合において、規制に準拠した低VOCグリコールエーテルのみが使用されることを保証しています。
欧州の規制や消費者の嗜好は、低VOCで持続可能かつ環境に優しい配合をますます重視するようになっており、これにより、コーティング、塗料、および工業用洗浄用途における特殊なグリコールエーテル製品の採用が加速しています。高品質で環境に優しいという製品ポジショニングにより、メーカーは、特に建築用コーティング、自動車再塗装、および特殊工業用途において、プレミアム価格を設定することが可能となっています。
その結果、欧州企業は、厳格な品質・安全・環境基準を満たす革新的で高利益率のグリコールソリューションを開発するインセンティブを得ており、これが地域全体の持続可能な市場成長を支えています。
アジア太平洋地域のグリコールエーテルの動向
アジア太平洋地域はグリコールエーテルにとって最大の地域市場であり、世界市場シェアの約41.5%を占めており、その消費と製造の大部分を中国が牽引しています。同国の強固な産業基盤、急速な都市化、建設ブームに加え、年平均成長率(CAGR)11.7%が相まって、塗料、コーティング、接着剤、洗浄用化学薬品におけるグリコールエーテルへの膨大な需要を生み出しています。
産業奨励策や国内化学製品製造の拡大に向けた取り組みを含む政府の支援政策により、コスト競争力のある生産能力と多様な製品ラインナップが実現し、中国はグリコールエーテル供給における地域リーダーとしての地位を確立しています。こうした製造面での優位性により、同地域は国内消費と世界的な輸出需要の両方を効率的に満たすことが可能となっています。
インドは、医薬品および化粧品セクターの急速な拡大に牽引され、アジア太平洋地域における高成長市場として台頭しています。同国における大規模なジェネリック医薬品の製造と、注射剤の生産拡大は、溶媒および中間体としてのグリコールエーテルに対する多大な需要を生み出し、医薬品合成における大量消費を確実なものとしています。
同時に、可処分所得の増加や、パーソナルケア、美容、ウェルネス製品に対する消費者の意識の高まりにより、スキンケア、ヘアケア、化粧品製剤におけるグリコールエーテルの需要が増加しています。これらの要因が相まって、アジア太平洋地域はグリコールエーテルの主要市場としての地位を確立しており、産業の拡大と消費者主導の最終用途の両方に支えられ、予測期間を通じて持続的な成長が見込まれています。
グリコールエーテル市場の競争環境
グリコールエーテル市場は、中程度から高いレベルの統合が進んでおり、BASF SE、ダウ、イーストマン・ケミカル・カンパニー、シェル、リヨネルバセル・インダストリーズといった世界トップクラスのメーカーが市場を支配しています。これらの企業は、強力な生産能力、製品ポートフォリオの多様化、そして継続的なイノベーションへの投資を通じて、大きな市場シェアを確保しています。BASF SEは、卓越した生産能力と幅広い製品ポートフォリオにより、業界最大のシェアを占めています。ダウとイーストマン・ケミカル・カンパニーは、戦略的提携や地域展開の取り組みを通じて、競争上の優位性を維持しています。
シェルとリヨネルバセルは、垂直統合されたサプライチェーンと国際的な流通ネットワークを活用し、確固たる地位を築いています。戦略的な研究開発は、持続可能で環境に優しいグリコールエーテルの配合に焦点を当てており、これは競争上の差別化戦略と規制への適応能力を反映しています。生産能力の拡大、買収、および製品開発の取り組みは、市場でのリーダーシップへのコミットメントを示し、競争上の優位性を維持しています。
主な動向:
- 2024年11月、 イーストマンは、グリーンケミストリーへの移行と消費者の持続可能性への需要を反映した、バイオベースのグリコールエーテル新製品ラインを発売し、自動車およびエレクトロニクス分野における環境に優しいソリューションのリーダーとしての地位を確立しました。
- 2024年8月、BASFは、欧州および北米全域におけるサプライチェーン機能を強化するため、大手化学品販売業者との戦略的提携を発表しました。これにより、流通チャネルを合理化し、産業用途へのアクセスを改善します。
- 2024年6月、ダウは、アジアにおける生産施設の拡張を発表しました。これは、高まる地域需要に対応し、供給制約を解消し、ダウの市場での地位を強化するために、グリコールエーテルの生産量増加に重点を置いたものです。
グリコールエーテル市場で取り上げられている企業
- BASF SE
- Dow Inc.
- Eastman Chemical Company
- LyondellBasell Industries Holdings B.V.
- Shell
- Huntsman Corporation
- SABIC
- AkzoNobel N.V.
- LG Chem Ltd.
- Reliance Industries Limited
- Formosa Plastics Corporation
- INEOS Group
- India Glycols Ltd.
- Sasol
- FBC Chemicals
市場セグメンテーション
製品タイプ別
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
用途別
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界のグリコールエーテル市場概況
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の建設業界の概要
- 世界の化粧品業界の概要
- 予測要因 ― 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界のグリコールエーテル市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界のグリコールエーテル市場見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- 酢酸メチルエーテル
- その他
- Eシリーズ
- 市場魅力度分析:製品タイプ
- 世界のグリコールエーテル市場見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 用途別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- 市場魅力度分析:用途
- 世界のグリコールエーテル市場見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 地域別現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米におけるグリコールエーテル市場の展望:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 2026年~2033年の北米市場規模(10億米ドル)および販売量(トン)の予測(国別)
- 米国
- カナダ
- 2026年~2033年の北米市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別)
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
- Eシリーズ
- 用途別北米市場規模(10億米ドル)および出荷量(トン)の予測(2026年~2033年)
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- 欧州のグリコールエーテル市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
- Eシリーズ
- 用途別 欧州市場規模(10億米ドル)および販売量(トン)の予測(2026年~2033年)
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- 東アジアのグリコールエーテル市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
- Eシリーズ
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(用途別、2026年~2033年)
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(、2026年~2033年)
- 南アジア・オセアニアのグリコールエーテル市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
- Eシリーズ
- 南アジア・オセアニア市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- ラテンアメリカにおけるグリコールエーテル市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
- Eシリーズ
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- 中東・アフリカのグリコールエーテル市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカの市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- Eシリーズ
- エチレングリコールプロピルエーテル
- エチレングリコールブチルエーテルアセテート
- その他
- Pシリーズ
- メチルエーテル
- ブチルエーテル
- メチルエーテルアセテート
- その他
- Eシリーズ
- 中東・アフリカ市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 塗料・コーティング
- 印刷
- 医薬品
- 化粧品・パーソナルケア
- エレクトロニクス
- その他
- 競合環境
- 市場シェア分析(2025年)
- 市場構造
- 競合激化度マッピング
- 競合ダッシュボード
- 企業概要
- BASF SE
- 企業概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- ダウ・インク
- イーストマン・ケミカル・カンパニー
- リヨネルバセル・インダストリーズ・ホールディングスB.V.
- シェル
- ハンツマン・コーポレーション
- SABIC
- アクゾノーベルN.V.
- LGケム株式会社
- リライアンス・インダストリーズ・リミテッド
- フォルモサ・プラスチック・コーポレーション
- INEOSグループ
- インディア・グリコールズ社
- サソル
- FBCケミカルズ
- BASF SE
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語

• 日本語訳:グリコールエーテルのグローバル市場2025-2032:Eシリーズ、Pシリーズ
• レポートコード:PMRREP4429 ▷ お問い合わせ(見積依頼・ご注文・質問)